 全新视野,深度解读



-
【仿石涂料】 石涂装|久巴金瓷石VS钛晶石:33项硬核PK,外墙仿石漆谁才是实力派?
-
【仿石涂料】 石涂装|水包砂VS久巴金瓷石:传统仿石遇上陶瓷黑科技
-
【涂视野】 涂视野丨1575户焕新,12万㎡蝶变!久诺携央企改造煤科总院
-
【涂工程】 涂工业丨船舶涂料,谁说国产品牌不如洋?
-
【仿石涂料】 石涂装丨老客带新,新客奔涌,天涂用好服务打造增长飞轮
-
【涂视野】 涂并购丨涂料大洗牌!立邦将以90亿收购阿克苏诺贝尔东南亚7国装饰涂料业务
-
【仿石涂料】 石涂装丨雅圆工业园封顶,厚仿石漆战略迈入产能新阶段
-
【仿石涂料】 石涂装丨上市一年好评率持续飙升,卓艺美荔岩石硬核在哪?
-
【仿石涂料】 石涂装丨久巴金瓷石VS冠晶石八大维度实测!陶瓷仿石漆凭什么实力出圈?
-
【仿石涂料】 石涂装|久巴金瓷石VS玉石:颜值与性能双测评,陶瓷体系能不能全面胜出?
-
【涂视野】 涂视野丨外墙涂装做减法,答案在宋式美学里?
-
【艺术涂料】 艺涂装丨从布达拉宫到一在美术馆:卡百利艺术漆的高定美学之路
-
【涂视野】 涂视野丨“北新雨燕”凭什么飞入万家?北新建材的安居密码
-
【仿石涂料】 石涂装丨出淤泥而不染,澜莲花三年跻身“中原仿石漆四小龙”
-
【涂人物】 涂人物丨菲玛周芙蓉:以“强产品”破局,让经销商手里有更多牌
-
【涂商道】 涂商道丨一单一单做口碑,乐长江如何在深圳将卡百利做成头部?
-
【涂视野】 涂视野丨再+1!久诺中标中建五局海南分公司集采
-
【涂视野】 涂视野丨百城落子,签约潮涌:嘉宝莉焕新家“创富”版图缘何席卷全国?
-
【仿石涂料】 石涂装丨以产品力孵化区域大商,欧普森做对了什么?
-
【仿石涂料】 石涂装丨1500㎡新居,陆川雅圆刘嘉俊为何执意用自家厚仿石漆?
相关新闻
涂视野丨百亿梦远,科顺还能坐稳防水老二的位置吗?
发表时间: 2026-03-12 14:34:47
继3月3日股份价暴跌8.84%以来,到3月6日,科顺股份已出现四连跌,以6.82元收盘,四天时间累计跌幅达12.79%。
目前,科顺股份总市值仅75.70亿元,防水老二的位置告急。
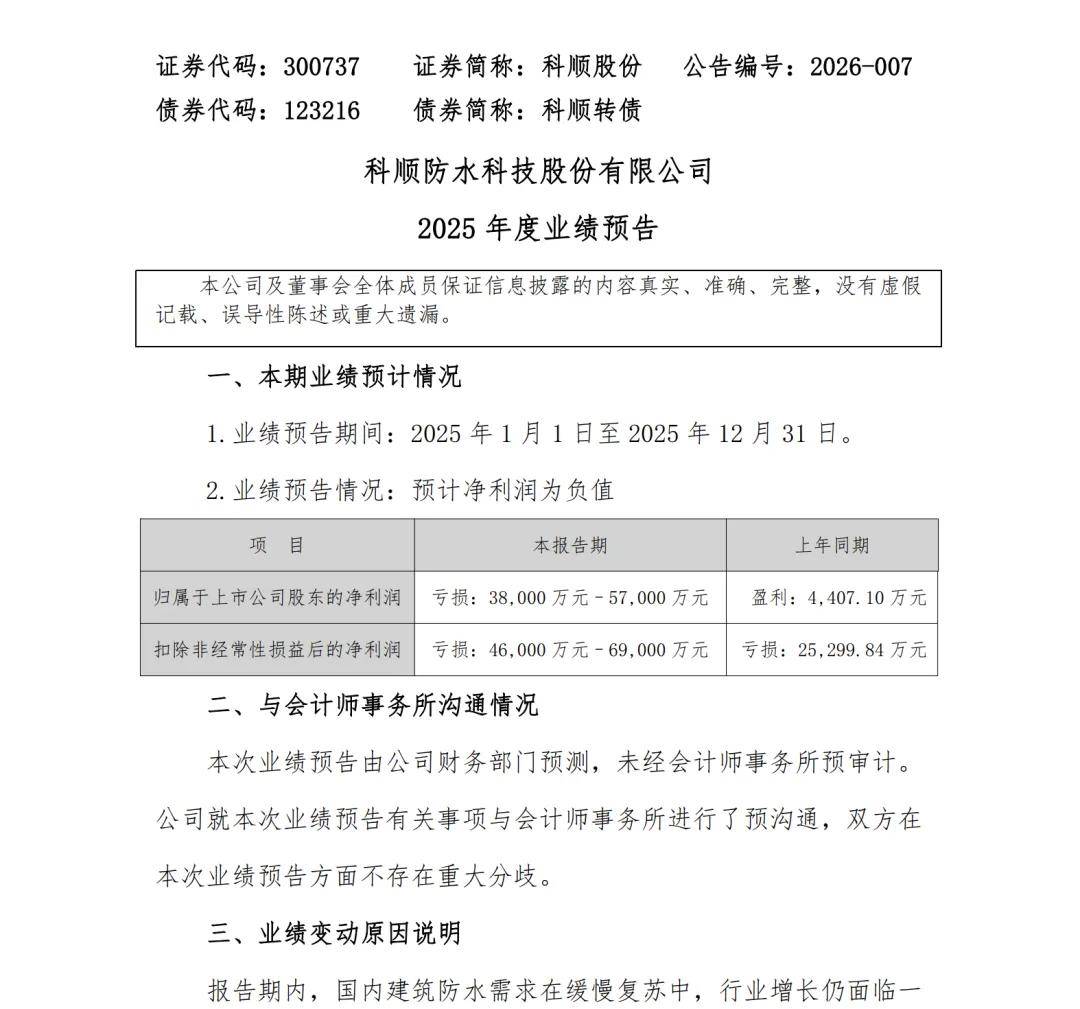
1月30日科顺发布的2025年业绩预告显示,公司预计2025年归属于上市公司股东的净利润亏损3.80亿元至5.70亿元,业绩承压态势明显。
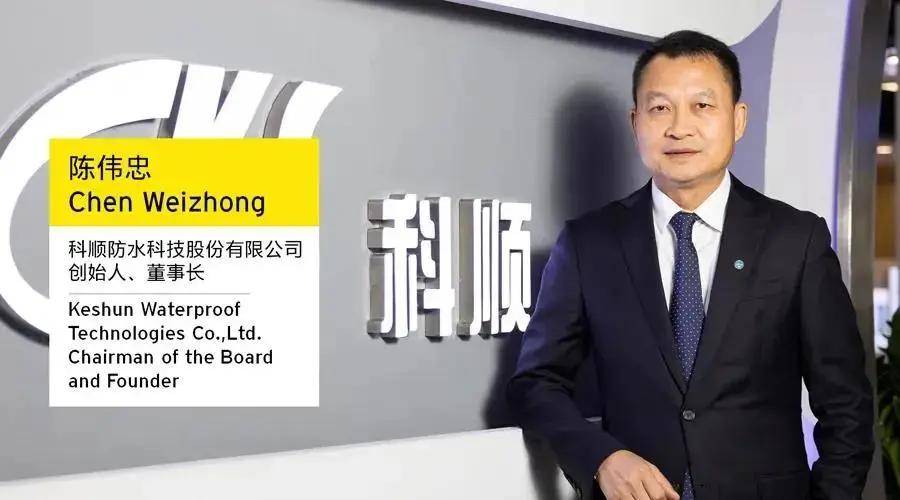
自2020年定下“三年破百亿”目标的科顺,美好的愿望最终未能实现,而且渐行渐远,一次次败在了严峻的现实面前。
与此同时,其与防水行业“一哥”东方雨虹的差距持续拉大,后期市场份额几乎是科顺的4倍。
前有强敌压境,后有追兵紧逼,北新、三棵树等企业近年来攻势凌厉,与科顺的差距不断缩小。
其中北新防水更是在2025年上半年,于防水卷材这一核心产品线上首次超越科顺,防水行业第二把交椅的争夺已然进入白热化阶段。
科顺,还能坐稳行业老二的位置吗?曾经的百亿梦想,还有实现的可能吗?
NO.1
科顺的崛起与停滞
科顺发源于佛山顺德,这里是全国闻名的“涂料之乡”,早年便孕育了一批民营涂料企业。
在激烈的同行竞争中,科顺早期发展一直不温不火。
据悉,早年陈伟忠与兄弟陈行忠白手起家,涉足涂料生意,后来恰逢国内涂料市场爆发,才算赚到了第一桶金。

随着建筑防水行业的兴起,科顺敏锐捕捉到市场机遇,率先开辟防水建材生产线,随后又扩建专门的防水卷材工厂,逐步将主营业务聚焦于防水卷材,生意规模不断扩大,最终跻身行业老二,市场份额仅次于东方雨虹。
2019年,科顺营业收入刚迈过40亿元门槛,便迫不及待地喊出“百亿目标”,提出“力争到2022年实现营业收入超百亿”,后续进一步拆解为“2021年销售目标80亿元、2022年突破百亿、2025年力争达到200亿元”。
彼时,北新建材刚刚跨界进入防水行业,三棵树也尚未形成气候,科顺作为当之无愧的行业老二,甚至被部分市场人士与东方雨虹相提并论,毕竟当时两者的差距似乎仅在于“量的积累”。
而那几年,房地产开发商处于急速扩张阶段,也直接带动了建筑防水行业的高速增长,为科顺的发展提供了有利环境。

2021年,科顺营收冲至77.71亿元,同比增长24.57%,距离80亿元的阶段目标仅一步之遥,百亿梦想似乎触手可及。
但好景不长,2021年后楼市掉头向下,房地产行业进入调整期,科顺的营收增幅随之回落,之后开始起起伏伏。
2022年,科顺营收降至76.60亿元,同比下滑1.42%,净利润更是暴跌73.51%。
2023年,科顺营业收入79.44亿元,同比增长3.70%,离80亿元仅一步之遥。
2024年,科顺调头向下,营业收入仅68.29亿元,同比下降14.04%。
2025年,科顺前三季度营业收入为47.03亿元,同比下降8.43%,全年营收估计在62亿左右,离百亿目标更加遥远……
NO.2
北新防水的强攻
当科顺的增长陷入停滞,行业格局也正在发生深刻变化。
防水成为各大建材企业(包括涂料企业)集体“跨界”的热门领域,其中以北新建材的攻势最为迅猛。
2019年,北新建材提出“一体两翼”发展战略,通过并购、整合等方式正式切入防水领域,当年防水业务营收约2亿元。
仅仅一年后,北新防水的营业收入便达到32.87亿元,成功超越凯伦股份,跃居中国防水行业第三。
2024年,北新防水营收进一步增长至46亿元,防水业务羽翼渐丰,其崛起的势头早已让科顺感受到了巨大威胁。
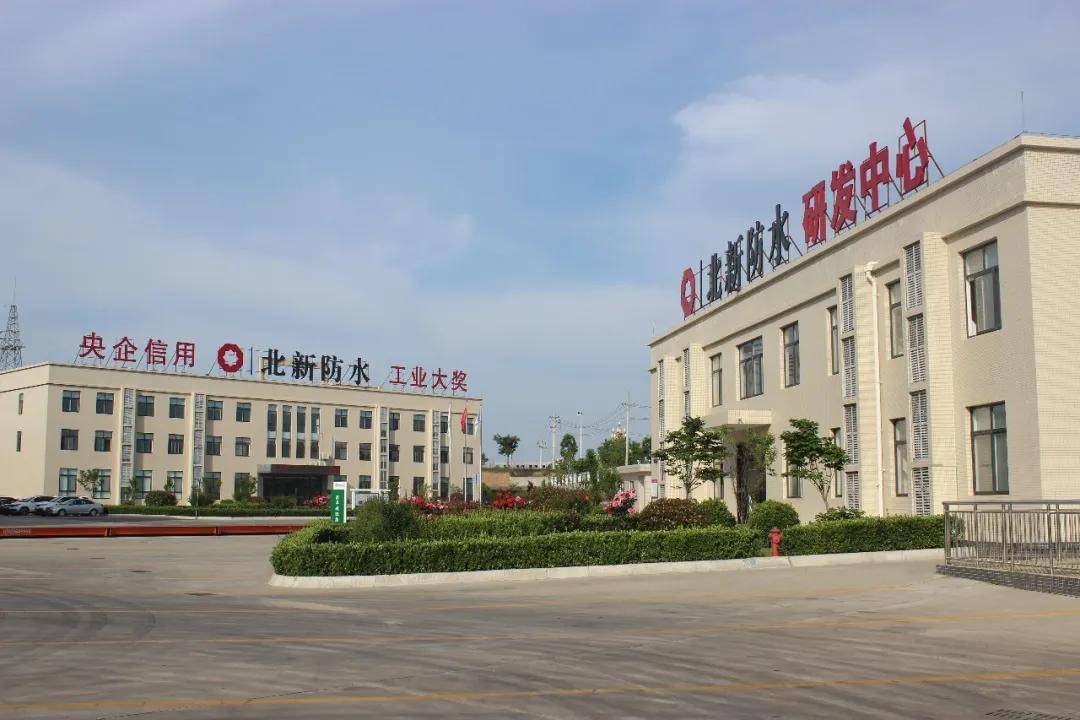
2025年前三季度,北新防水营业收入达到37.66亿元,同比增长5.24%,净利润2.16亿元,同比增长15.80%。
值得注意的是,防水卷材通常占据整个防水市场价值的60%以上,而北新防水已在2025年上半年于这一核心产品线上首次超越科顺,进一步挤压科顺的市场空间。
按照这一发展速度,北新防水全面超越科顺,或许仅需要一两年的时间。
NO.3
三步错棋,步步慢半拍
面对增长停滞与竞争对手的挤压,科顺早年也曾做出过一些战略调整,但这些调整大多偏离重点,未能有效扭转局面。
第一步错棋:并购失控,多元化拖累主业
2021年,科顺以将近5亿的价格收购丰泽股份93.54%的股权,当时对这笔交易的预期颇高,但现实却不尽如人意。
丰泽股份主营减隔震产品,与科顺的防水主业协同性本就存疑,而其年收入规模仅两三个亿,与科顺的投入并不匹配。
尽管丰泽股份原股东承诺,2022年扣非净利润不低于5040万元,但在业绩承诺期的第一年,便暴雷了。
丰泽股份2022年净利润还不到3500万元,未完成业绩承诺。
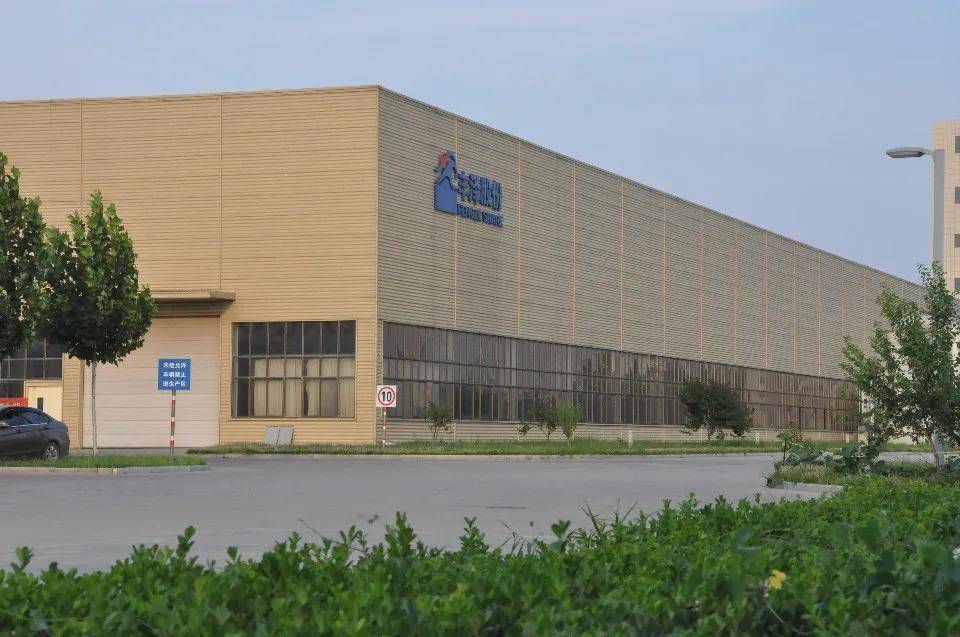
更诡异的是,2023年10月,因丰泽股份拒绝提供财务数据,科顺一度失去对控制权,直至2024年4月才重新实现并表。
这场收购不仅未能打开基建市场,反而成了纯拖累,计提的商誉减值和坏账准备持续侵蚀利润。
2024年减隔震收入仅1.14亿元,同比暴跌61.97%。2025年上半年占比不足2%。
除此之外,科顺近年来还不断进军半导体、人工智能及物联网等高科技赛道,多元化步伐过快,难免给市场留下“不务正业”的印象,进一步分散了主业的发展精力。
第二步错棋:C端布局迟缓,错失市场机遇
东方雨虹从防水圈走进了涂料圈,三棵树从涂料圈走进了防水圈,北新建材从石膏板圈走进了防水圈……
各大企业纷纷通过多元化布局抢占市场,而科顺在C端民建市场的布局严重滞后,直至2023年、2024年才真正发力推进。
东方雨虹的民建业务早已不是“有没有”的问题,而是“有多大”的问题。
数据显示,东方雨虹民建集团营收从2021年的37.9亿元大幅增长至2024年的93.73亿元,年复合增长率超过35%。
其中2024年同比增长14.58%,在集团总营收中的占比也持续攀升。2026年新春期间,东方雨虹民建集团的订单也已突破7亿元,势头强劲。
反观科顺,其民建业务长期起色平平,即便后来“知耻后勇”发力布局,也难以弥补此前的差距。
目前,科顺民建以“科顺建材”品牌为依托,已实现渠道网点突破5万家,“科顺好工长”会员规模突破百万人。
针对2026年民建板块的发展,科顺也明确确立了“既要提升市场份额,也要保持稳健盈利”的核心经营目标,试图在C端市场实现突围。
单纯从涂料板块,东方雨虹也拉开了科顺一大截,“科顺涂料”已在市场上广布,加码仿石漆,还大量招兵买马,但尚未有与德爱威、阿尔贝娜一战之力。
第三步错棋:应收失控,盈利能力持续恶化
2023年计提信用减值7.62亿元,净利润亏损3.38亿元。2024年扣非净利润仍亏损2.53亿元,主业盈利能力脆弱。
2025年情况进一步恶化,前三季度营收47.03亿元,同比下降8.43%;净利润仅2008.77万元,暴跌84.08%。
2026年1月30日,科顺发布2025年度业绩预告:预计全年净利润亏损3.8亿元至5.7亿元,扣非净利润亏损4.6亿元至6.9亿元。
公司一次性计提减值7.5亿元试图“财务洗澡”,但主营业务的实际经营亏损已无法掩盖。
NO.4
勇气可嘉,底气存疑
2026年初,科顺发布“开门红”消息:乌兹别克斯坦总领事到访、马来西亚客户考察、欧洲客户现场签约、产品涨价5%-10%……
“海外拓展”“伙伴赋能”词汇高频出现,一副“三十而熠,全力以赢”的突围姿态。
但数字不会说谎。
2025年上半年,香港科顺营收8891.58万元,马来西亚科顺营收1794.27万元,海外收入合计1.07亿元,占总营收32.20亿元的3.3%。而公司规划的目标是“未来几年占比20%”。
那些“深度合作意向”尚未转化为可支撑业绩的订单,所谓的“海外破局”目前还只是“意向破局”。

涨价更像是一场“勇气可嘉”的冒险。2026年1月20日,科顺率先对苯丙体系防水产品提价5%~10%;3月2日再次对沥青类产品提价5%-10%。
这并非科顺逆势。东方雨虹、北新建材同样于3月15日起涨价5%~10%,行业集体吹响“反内卷”号角。
这种“价值竞争”的底气,或许来自于必须守住毛利率的迫切。
2025年前三季度毛利率24.33%,同比增加1.29个百分点,但净利率仅0.26%,同比下降89.01%。涨价是手段,盈利才是目的。
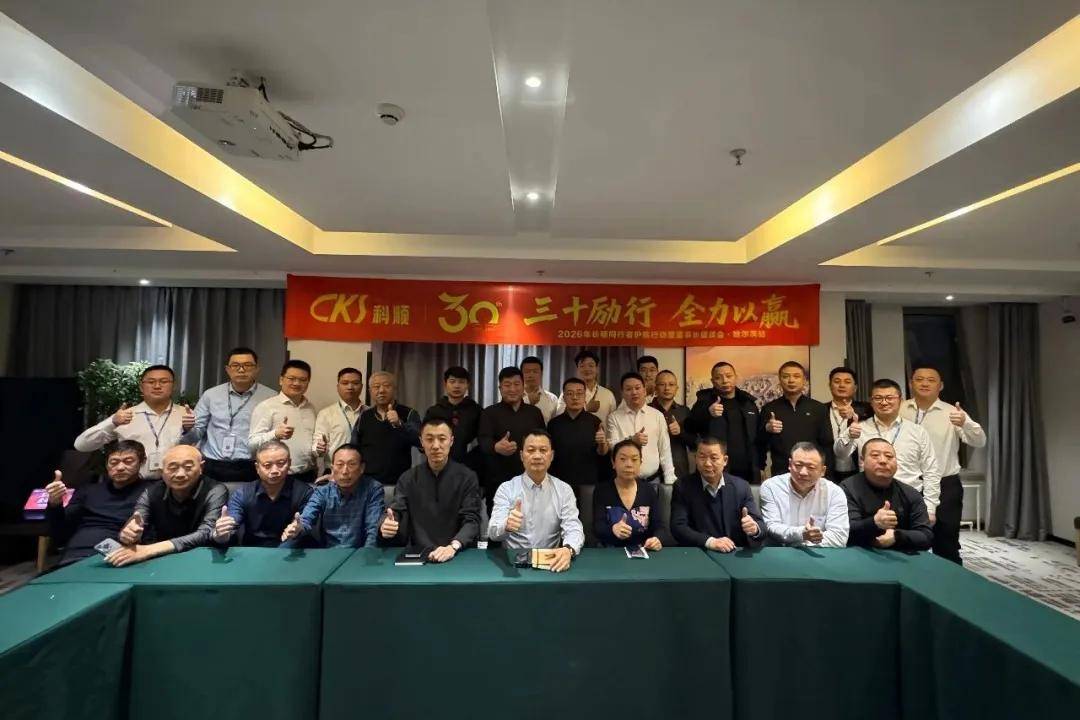
“长期同行者护航行动”听起来温情脉脉。2026年初,陈伟忠率队深入东北、华北核心城市,推出权限下放、物流升级、区域定制化政策。当业绩连续下滑、经销商利润被压缩,“恳谈会”和“授信支持”成了维稳的必需手段。
NO.5
百亿还有多远?
站在2026年的门槛上,科顺距离百亿目标还有约40亿元的缺口。以当前行业增速和科顺的转型节奏,未来三年的首要任务是止住下滑、重回增长,而非冲刺百亿。
更严峻的是“老二”地位的不保。北新防水2025年前三季度已实现营收37.66亿元,全年防水+涂料体量大概率突破90亿元。
而科顺2025年营收预计仅约60亿元,且持续亏损。
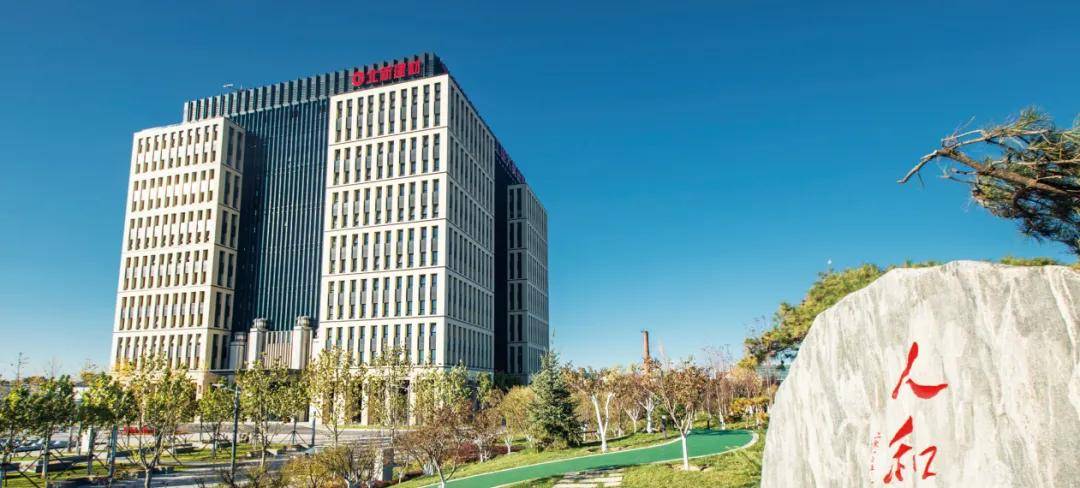
科顺的百亿梦,已经从“时间问题”变成了“生死问题”。
2020年提出百亿目标时,科顺的底气来自于62亿营收和8.9亿净利润的高增长;五年后,60亿营收和持续亏损的现实,让这个目标显得如此遥远。
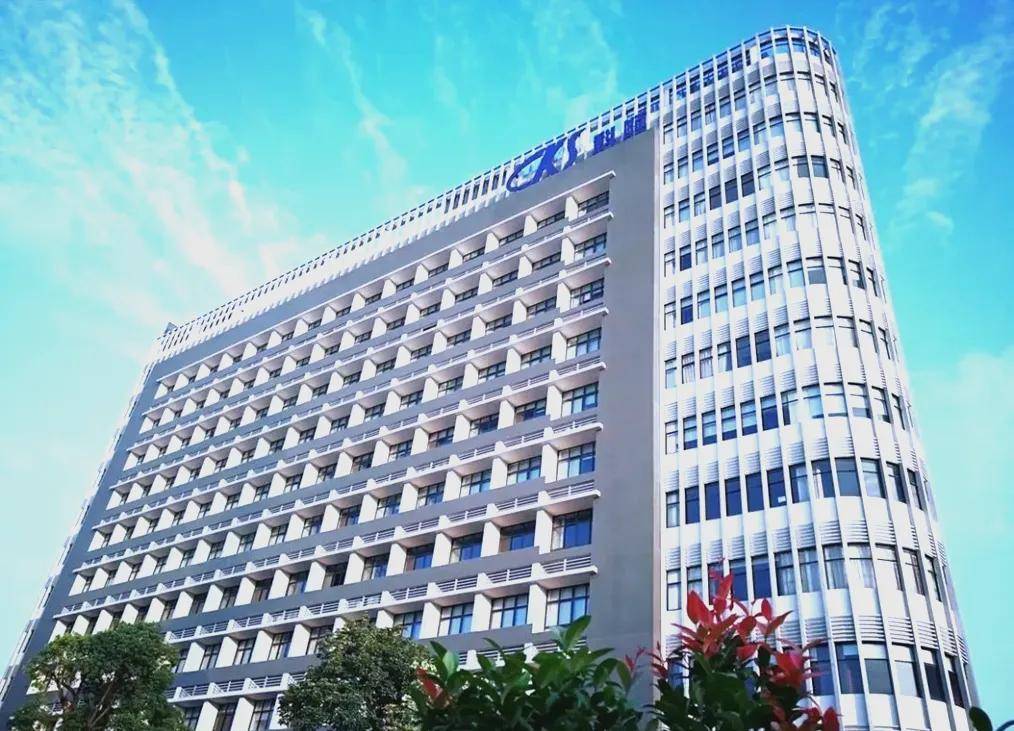
不是市场不给机会。
东方雨虹证明了转型可以成功,北新建材证明了跨界可以逆袭。科顺的问题,在于每一步都慢半拍。
当“行业老二”的名头从光环变成包袱,科顺需要的不是“知耻后勇”的口号,而是一场从战略到执行的彻底重塑。
毕竟,在退潮的时候,先确保自己不在裸泳,才能谈得上下一次冲浪。
百亿,还很远;活下去,是当下最硬的道理。

点击右上角
分享给朋友吧







 长按图片保存/分享
0