 全新视野,深度解读



-
【艺术涂料】 艺涂装丨荷兰蔻帝“蔻涂·匠心列传”专栏全新上线
-
【涂视野】 涂视野丨巴德士、保俪莱、刚玉、优德爱等长沙聚首,乡墅旧改的“惊喜”藏不住了
-
【涂视野】 涂视野丨陕西中涂联刘汉文:立心、立标、立本,做对社会有用的健康养生涂料
-
【涂视野】 涂视野丨首创硅晶釉引发行业跟随,10桶有7桶来自立涂德
-
【涂人物】 涂人物丨甘而可对话三棵树:一门八千年的大漆手艺,如何再“髹”一次
-
【涂视野】 涂视野丨三棵树/嘉宝莉/立邦/美涂士/巴德士/菲玛/路易诗兰等同台竞技,社区旧改神仙打架?
-
【涂视野】 涂观察丨李亚鹏、吴彦祖入局,家居行业成了明星眼中的“香饽饽”?
-
【仿石涂料】 石涂装丨石灰石、洞石走红,市场为何独宠“优德爱”?
-
【仿石涂料】 石涂装|久巴金瓷石VS钛晶石:33项硬核PK,外墙仿石漆谁才是实力派?
-
【仿石涂料】 石涂装|水包砂VS久巴金瓷石:传统仿石遇上陶瓷黑科技
-
【涂视野】 涂视野丨1575户焕新,12万㎡蝶变!久诺携央企改造煤科总院
-
【涂工程】 涂工业丨船舶涂料,谁说国产品牌不如洋?
-
【仿石涂料】 石涂装丨老客带新,新客奔涌,天涂用好服务打造增长飞轮
-
【涂视野】 涂并购丨涂料大洗牌!立邦将以90亿收购阿克苏诺贝尔东南亚7国装饰涂料业务
-
【仿石涂料】 石涂装丨雅圆工业园封顶,厚仿石漆战略迈入产能新阶段
-
【仿石涂料】 石涂装丨上市一年好评率持续飙升,卓艺美荔岩石硬核在哪?
-
【仿石涂料】 石涂装丨久巴金瓷石VS冠晶石八大维度实测!陶瓷仿石漆凭什么实力出圈?
-
【仿石涂料】 石涂装|久巴金瓷石VS玉石:颜值与性能双测评,陶瓷体系能不能全面胜出?
-
【涂视野】 涂视野丨外墙涂装做减法,答案在宋式美学里?
-
【艺术涂料】 艺涂装丨从布达拉宫到一在美术馆:卡百利艺术漆的高定美学之路
相关新闻
透视涂丨艺术涂料的个性化,为何大牌反而“玩不转”?
发表时间: 2026-05-06 15:23:14
“大企业做艺术涂料追求的是上量,要做规模化、标准化,就像预制菜一样;我们做的是个性化定制,比的是交付效果,就像私房菜。”
这是雷克瑟思中国区总经理雷洪正对行业本质的概括。这句比喻,精准道破了当前中国艺术涂料市场的核心分化。
当立邦这样的综合型巨头将艺术涂料做成“魔术漆”,一种可以通过滚涂、喷涂实现标准化施工的乳胶漆升级版时,市场另一端的专业服务商却在为CCD、北京博洛尼等顶级设计机构定制独一无二的墙面效果。
白云机场T3航站楼的骑楼街、华为总部的国际风范、小鹏总部的科技质感,这些高端项目选择的不是大品牌的标准化产品,而是能够提供柔性定制服务的专业玩家。
这不是偶然的市场错位,而是两种截然不同的商业逻辑在艺术涂料赛道上的必然分野。
NO.1
大品牌的“预制菜”逻辑
以立邦、三棵树、嘉宝莉为代表的综合型涂料企业,其核心诉求是快速上量、提升市场占有率。立邦2022年推出魔术漆后,仅用两三年时间就完成了超过46,000个项目,涂刷面积超过240万平方米。这种速度依赖于极致的标准化:产品可以DIY施工,工艺简化到滚涂或喷涂即可实现,人力成本被压缩到最低。
但这种模式有其天然边界。立邦中国区CEO钟中林曾坦言,魔术漆这类高端产品“在实际市场中的接受度和盈利可持续性仍需时间验证”。更关键的是,标准化意味着放弃个性化。

当大品牌号称“1.5公里一家店”的渠道密度成为优势时,它也意味着价格体系的透明化与混乱化。一位业内人士分析:“如果你是B端客户,报多少钱都有比你更低的,没有底。”
NO.2
中小品牌的“私房菜”逻辑
与预制菜相比,中小专业品牌走的是私房菜路线:定制化、高附加值、口碑驱动。以雅晶石为例,这种效果需要手工批、刮、打磨等多道工序,交付周期长,定价远高于标准化产品,但客户愿意为独特效果和确定性买单。
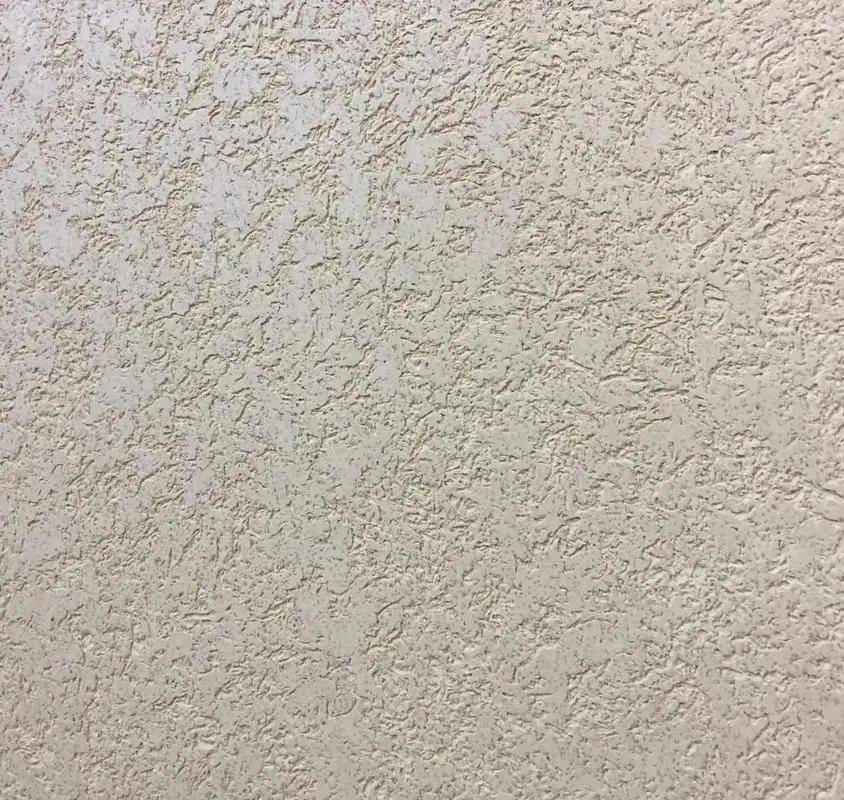
这种模式的生存基础是“交付能力”,不是把货发出去,而是保证到工地、到师傅、到墙面,效果不走样。
它要求企业具备柔性研发能力(设计师给一个概念,工程师能马上打样)、专业施工团队(能全国落地标准化施工)、全流程品控(每一批次留样、可追溯)以及时间弹性(周末无休响应客户需求)。
NO.3
“规模标准”与“个性定制”
大品牌的战场,是流量、是渠道、是效率。它们的核心公式是:
标准化产品 + DIY友好工艺 + 海量门店覆盖 = 极致的规模效应。
“1.5公里一家店”,不是为了让你享受专属服务,而是为了无限贴近流量,实现最快交付。工艺极度简化,是为了把施工门槛降到最低,让任何工长都能上手,从而吃掉最大那块“刚需翻新”市场。
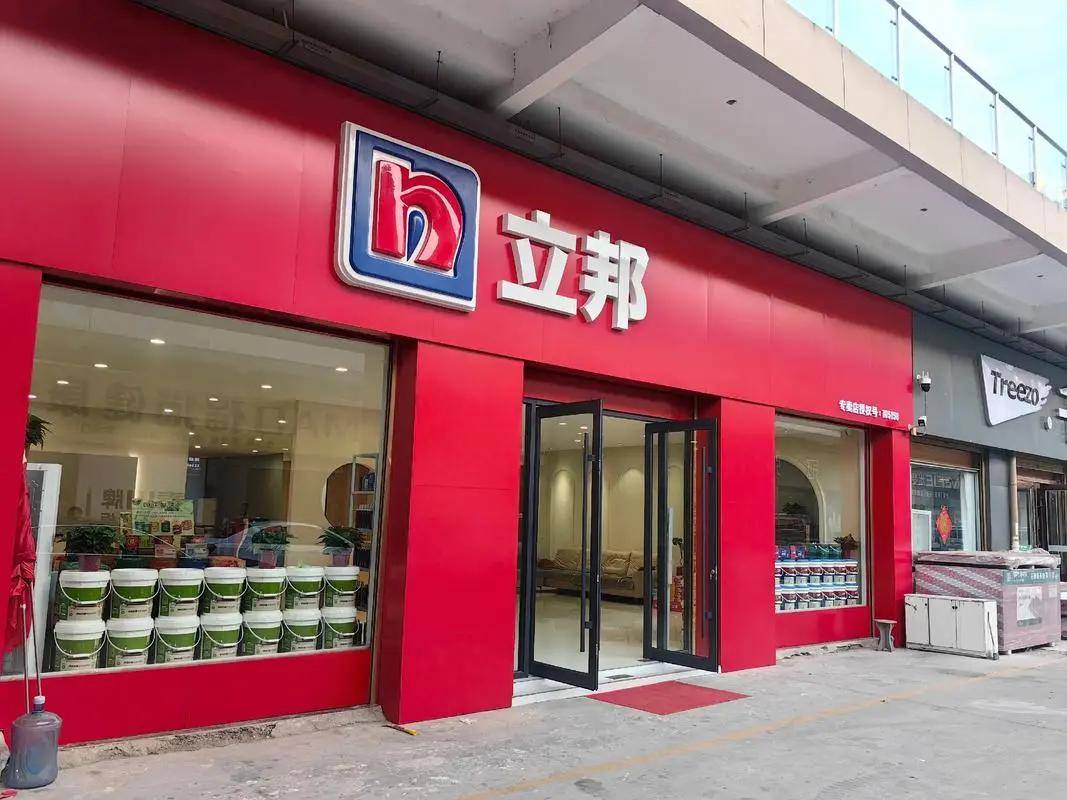
它们赢在成本与速度,但透明化的价格,也注定陷入内卷。当你觉得“艺术漆都差不多”时,价格战就开始了。
当大牌在卷价格时,专业品牌在卷另一件事:如何把“不确定性”做成“确定性”。
一个设计师的天马行空,如何变成墙上分毫不差的肌理与色彩?这需要一套大公司难以复制的“重”体系。
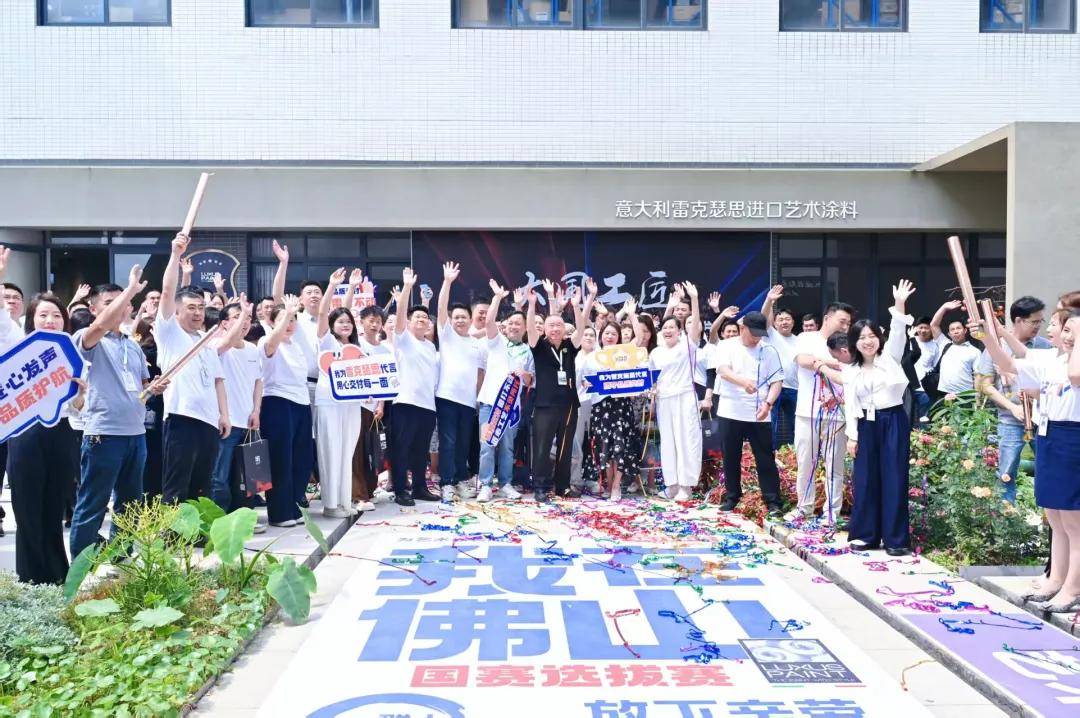
以雷克瑟思为例,它的护城河有四个:
柔性智造,快速定制:面对设计师的专属色彩需求,能快速研发、灵活排产,实现大公司难以效仿的“小单快反”。
国家队施工,清零交付:针对全国性大型项目,可调动总部专业团队亲自落地执行,确保从效果图到墙面效果的完美统一与交付。
人才“黄埔军校”:通过运营国家级培训基地、冠名行业大赛,系统化培养专业人才,从而引领并定义行业的专业标准。
项目档案库,选色即交付:将过往项目的定制色彩、配方与工艺数据化,形成可复用的“色彩库”,让每一次选择都能获得确定的落地效果。
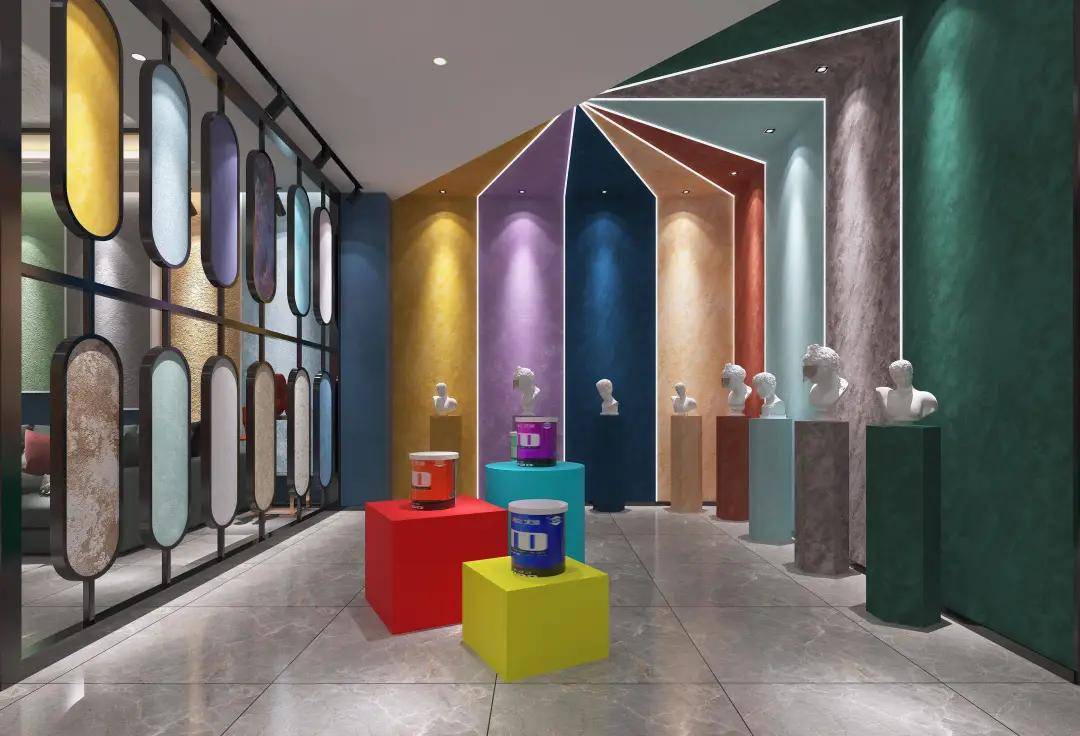
这套基于“深度服务”建立的壁垒,正在被更多玩家验证。菲玛、卡百利在德国工艺基础上,打磨本土化“私人订制”;布雷诺等进口品牌,则用“全链路品控”打造闭环。
NO.4
产品稀缺性的终结
在个性化服务领域,原装原罐进口品牌曾被视为标杆。诺瓦、萨沃宫等品牌确实具备更强的定制化能力,但他们的困境同样明显。
“原装原罐进口涂料在中国能超过2000万进货的可能只有一两家,基本上都是进口几百万的样子。”这一数据揭示了进口品牌的尴尬处境。问题出在服务体系上,进口品牌“没有这种服务体系”,做一个样板,“他们的师傅可能做不出来”。
这意味着,即便产品优质,缺乏落地能力依然无法赢得市场。这引出了一个更深层的行业趋势:未来的艺术涂料竞争,不是“进口vs国产”的简单对立,而是“产品+服务”的综合能力比拼。
业内判断:“未来5年,正宗的原装原罐进口品牌还是有噱头的,5年以后就难说了。”因为“国内技术早就突破了,甚至我们做的比国外的还要好”。
进口品牌的价值将逐渐从“产品稀缺”转向“品牌背书”,而真正的竞争将围绕服务能力展开。
NO.5
从“餐厅”看“生态”
“预制菜 vs 私房菜”的隐喻,本质上揭示了涂料行业价值链的重构。
大品牌如同连锁餐饮集团:
核心竞争力在于供应链管理、品牌营销和门店复制能力。它们能提供稳定、快速、性价比高的体验,但菜单(产品线)必须经典且统一。
专业服务商如同顶级私厨或精品店:
核心竞争力在于主理人(创始团队)的品位、手艺和人际关系。它们为少数客户提供完全定制化的体验,其价值体现在每一处细节和不可复制的创作中。
两者的客群、价值主张和盈利模式本就不同。当前市场的“分化”,实质是客群需求分层后的必然结果。大牌并非“做不了”个性化,而是在其当前的商业模式和资源分配下,深度投入个性化赛道不符合其规模效益最大化的核心利益。
传统涂料时代,企业卖的是“桶”,标准化产品可以通过渠道层层分销,经销商的核心能力是“压货-分销”。
艺术涂料企业卖的是“墙”,每一面墙都是定制化交付,需要设计、打样、施工、售后的全链条服务。
这种转变对经销商同样是巨大挑战。“5年前,一个三棵树的业务员可以轻松做5000万销售额,但艺术涂料时代,三棵树100个人都难做5000万。”
业内有一个现象:传统涂料大商很难转型做艺术涂料,因为他们习惯了“压货-分销”的模式,而非“服务-交付”的模式。
反之,一批新的专业服务商正在崛起。他们或许没有大品牌的知名度,但拥有“落地能力”这一核心竞争力。

2025年中国艺术涂料市场规模突预计突破120亿元,在这个快速增长的市场中,“大”不一定是优势,“专”才是核心竞争力。
回到最初的问题:为什么大牌涂料做不了个性化?
因为他们缺的不是技术,不是资金,而是一套以交付为核心的服务体系。这套体系需要柔性生产能力、专业施工团队、全流程品控、快速响应机制,以及与之匹配的组织文化。
这些能力无法通过并购获得,也无法通过广告弥补,只能在长期的项目实践中一点点积累。

当行业从“卖桶”转向“卖墙”,从“渠道覆盖”转向“交付能力”,一批专注于服务深度的企业正在获得重新定义行业规则的机会。这或许是中国制造业转型升级的一个缩影:当标准化生产的红利逐渐耗尽,专业主义将成为下一个十年的制胜关键。
“好墙面,不是看出来的,是交付出来的。”
对于整个涂料行业而言,这句话值得深思。预制菜满足了大众市场的效率需求,私房菜满足了高端市场的品质需求,两者并非替代关系,而是分化关系。
艺术涂料市场的未来,不在于谁能消灭谁,而在于各自能否在选择的道路上做到极致。

点击右上角
分享给朋友吧







 长按图片保存/分享
0