 全新视野,深度解读



-
【仿石涂料】 石涂装|久巴金瓷石VS钛晶石:33项硬核PK,外墙仿石漆谁才是实力派?
-
【仿石涂料】 石涂装|水包砂VS久巴金瓷石:传统仿石遇上陶瓷黑科技
-
【涂视野】 涂视野丨1575户焕新,12万㎡蝶变!久诺携央企改造煤科总院
-
【涂工程】 涂工业丨船舶涂料,谁说国产品牌不如洋?
-
【仿石涂料】 石涂装丨老客带新,新客奔涌,天涂用好服务打造增长飞轮
-
【涂视野】 涂并购丨涂料大洗牌!立邦将以90亿收购阿克苏诺贝尔东南亚7国装饰涂料业务
-
【仿石涂料】 石涂装丨雅圆工业园封顶,厚仿石漆战略迈入产能新阶段
-
【仿石涂料】 石涂装丨上市一年好评率持续飙升,卓艺美荔岩石硬核在哪?
-
【仿石涂料】 石涂装丨久巴金瓷石VS冠晶石八大维度实测!陶瓷仿石漆凭什么实力出圈?
-
【仿石涂料】 石涂装|久巴金瓷石VS玉石:颜值与性能双测评,陶瓷体系能不能全面胜出?
-
【涂视野】 涂视野丨外墙涂装做减法,答案在宋式美学里?
-
【艺术涂料】 艺涂装丨从布达拉宫到一在美术馆:卡百利艺术漆的高定美学之路
-
【涂视野】 涂视野丨“北新雨燕”凭什么飞入万家?北新建材的安居密码
-
【仿石涂料】 石涂装丨出淤泥而不染,澜莲花三年跻身“中原仿石漆四小龙”
-
【涂人物】 涂人物丨菲玛周芙蓉:以“强产品”破局,让经销商手里有更多牌
-
【涂商道】 涂商道丨一单一单做口碑,乐长江如何在深圳将卡百利做成头部?
-
【涂视野】 涂视野丨再+1!久诺中标中建五局海南分公司集采
-
【涂视野】 涂视野丨百城落子,签约潮涌:嘉宝莉焕新家“创富”版图缘何席卷全国?
-
【仿石涂料】 石涂装丨以产品力孵化区域大商,欧普森做对了什么?
-
【仿石涂料】 石涂装丨1500㎡新居,陆川雅圆刘嘉俊为何执意用自家厚仿石漆?
相关新闻
透视涂丨全球霸主宣伟,为何中国市场干不过立邦和多乐士?
发表时间: 2026-05-14 18:00:32
全球涂料市场的头把交椅上,宣伟依旧稳如泰山。
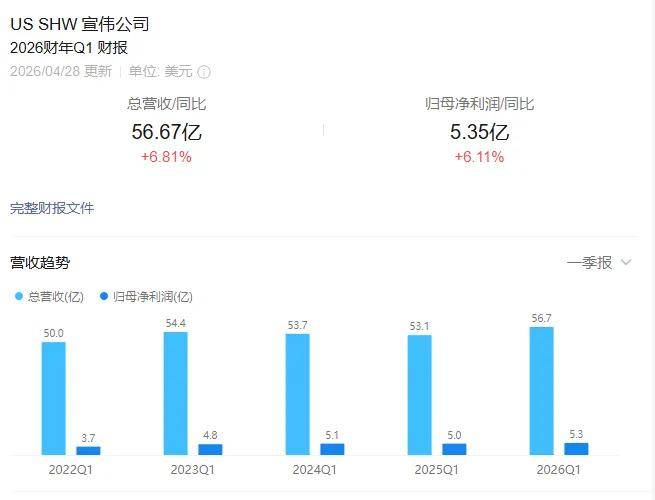
今年一季度,宣伟净销售额同比增长6.8%,达到56.7亿美元,约合人民币387亿元,日均营收超4亿元。
但这份风光从未在中国建筑涂料市场真正绽放。
与立邦、多乐士在华深耕细作、遥遥领先的态势相比,这位全球老大的表现多少有些乏善可陈。
从初期探索、并购扩张,到最终剥离退出,宣伟走完了一条外资巨头在华民用建筑涂料市场的曲折之路。
NO.1
在华建涂布局历程
宣伟与中国市场的交集早在1930年便已开启,当年在上海设立首个办事处,是最早入华的涂料巨头之一。
但真正的本土化制造布局,迟至2000年后才逐步落地:设立亚太地区总部;2004年开设第一家生产工厂。
不过,这一时期宣伟的重心始终放在工业漆和高性能涂料领域,建筑涂料业务仅处于初步探索阶段,市场占有率微乎其微。
宣伟在中国建筑涂料市场的“高光时刻”,源于一场巨额并购。
2006年,威士伯收购中国本土涂料头部品牌华润漆。
彼时的华润漆已是国内建涂领域的佼佼者,手握深厚的零售与工程渠道资源,与立邦、多乐士并驾齐驱。这为后续宣伟的扩张埋下了伏笔。
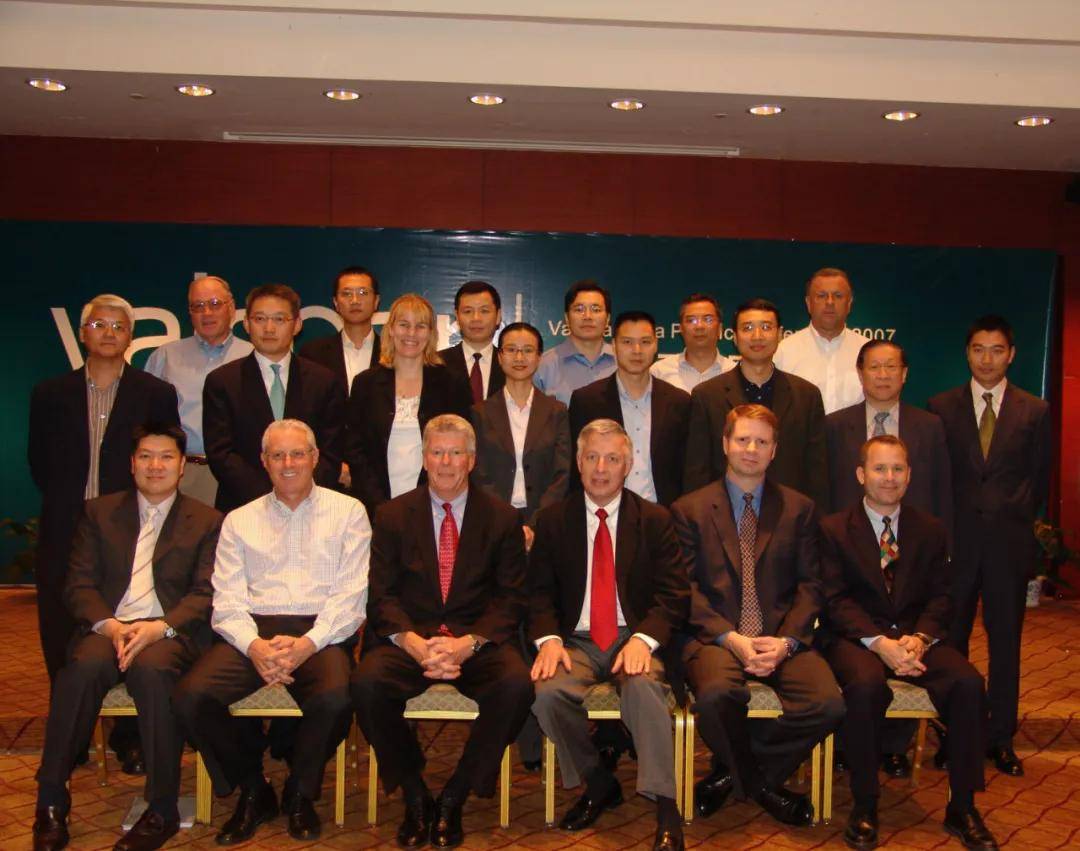
▲ 2007年威士伯亚太区年会
2017年,宣伟斥资完成对威士伯的全球收购,华润漆正式并入麾下,成为其中国建涂业务的核心支柱。
然好景不长。市场竞争加剧与全球战略调整,让宣伟重新审视中国民用建涂市场的投入。
2019年,宣伟出售肇庆宣伟等部分在华子公司资产,逐步将资源转向工业木器漆、高性能工业涂料、汽车涂料等高毛利领域。
2023年,宣伟官宣剥离中国装饰漆业务,将华润漆品牌及装饰漆业务全部出售给阿克苏诺贝尔,仅保留工业相关涂料业务。
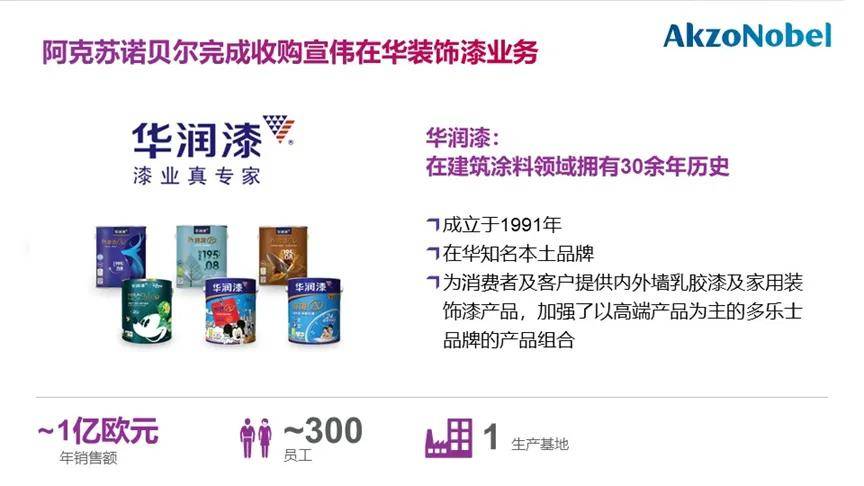
如今,宣伟已彻底退出大众家装零售领域,仅在高端工程建筑等细分赛道保留少量布局,转型为纯粹的高性能工业涂料供应商,专注工业建筑防护、汽车和木器漆领域。
NO.2
巨头同台,差距悬殊
2023年出售时,宣伟中国装饰漆业务年销售额约1亿欧元(约合7.55亿元人民币),相关员工约300人。
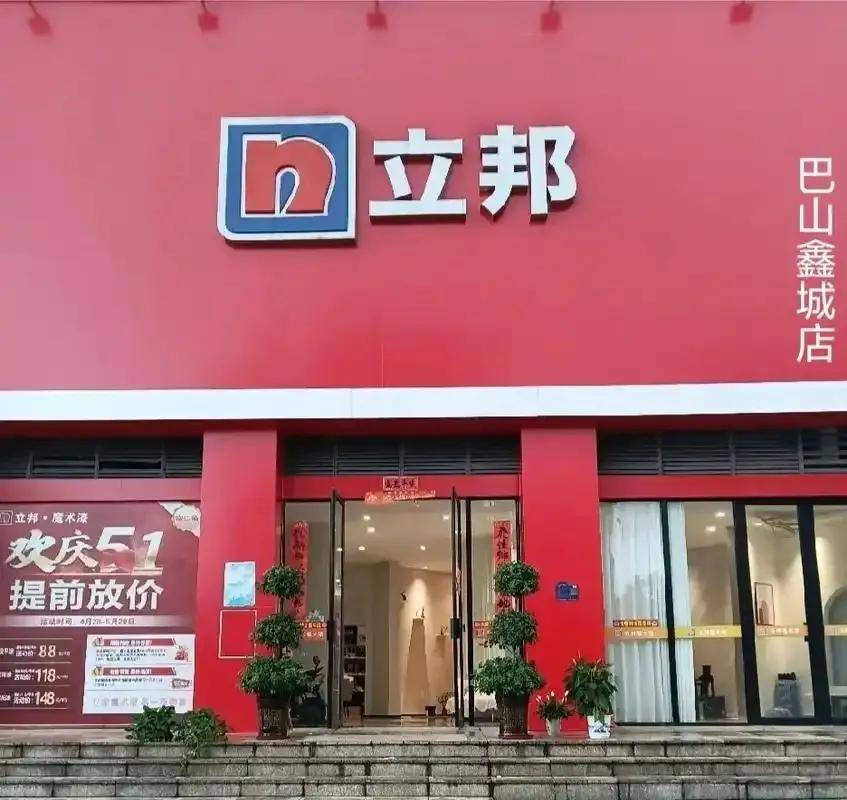
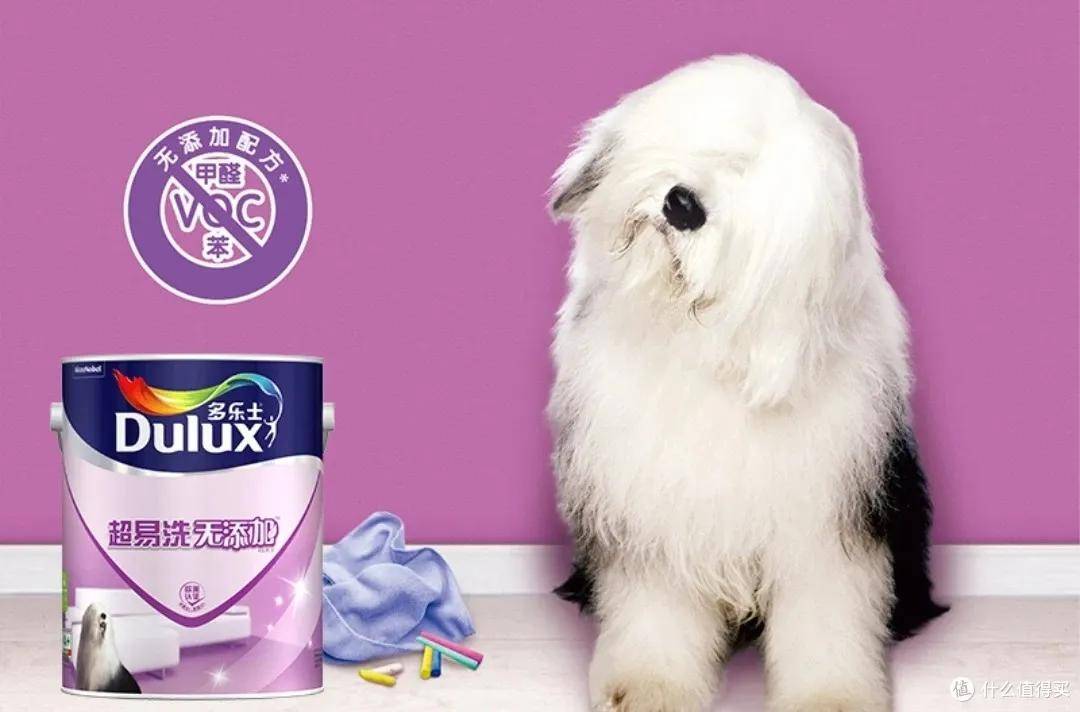
而同年,立邦中国仅内墙乳胶漆销售额就突破100亿元;有业内人士估算,多乐士也超过了50亿元。
同样是全球涂料巨头,为何宣伟在全球市场所向披靡,却在中国建涂市场输给了立邦和多乐士?
输在“先手棋”,错过行业黄金期
立邦、多乐士的成功,首先赢在“抢跑”。立邦1992年进入中国,多乐士紧随其后,彼时正值中国房地产和家装市场萌芽期,市场空白度高、竞争压力小。
凭借30余年持续布局,他们通过电视广告、户外宣传、门店渗透,完成了品牌全民普及,在普通消费者心中建立了“家装漆=立邦/多乐士”的深刻认知,牢牢占据先发优势。
反观宣伟,长期将战略重心放在北美本土,2000年后才真正发力中国民用建涂市场。
此时市场早已被立邦、多乐士瓜分,三棵树、嘉宝莉、巴德士、美涂士、洁士美、固克等本土品牌也已崛起。
作为后来者,宣伟面临极高的获客与品牌建设成本,即便通过收购华润漆快速切入,也难以撼动“两强”的先发优势,如同在成熟赛道上追赶领跑者,先天被动。
“买来的优势”难以落地,华润漆价值被稀释
宣伟在中国建涂市场的扩张走的是“并购捷径”,通过收购威士伯间接掌控华润漆,试图借助其本土渠道和品牌影响力快速破局。
但这种“买来的优势”并未转化为长期竞争力,反而因整合不当导致华润漆品牌价值持续稀释。
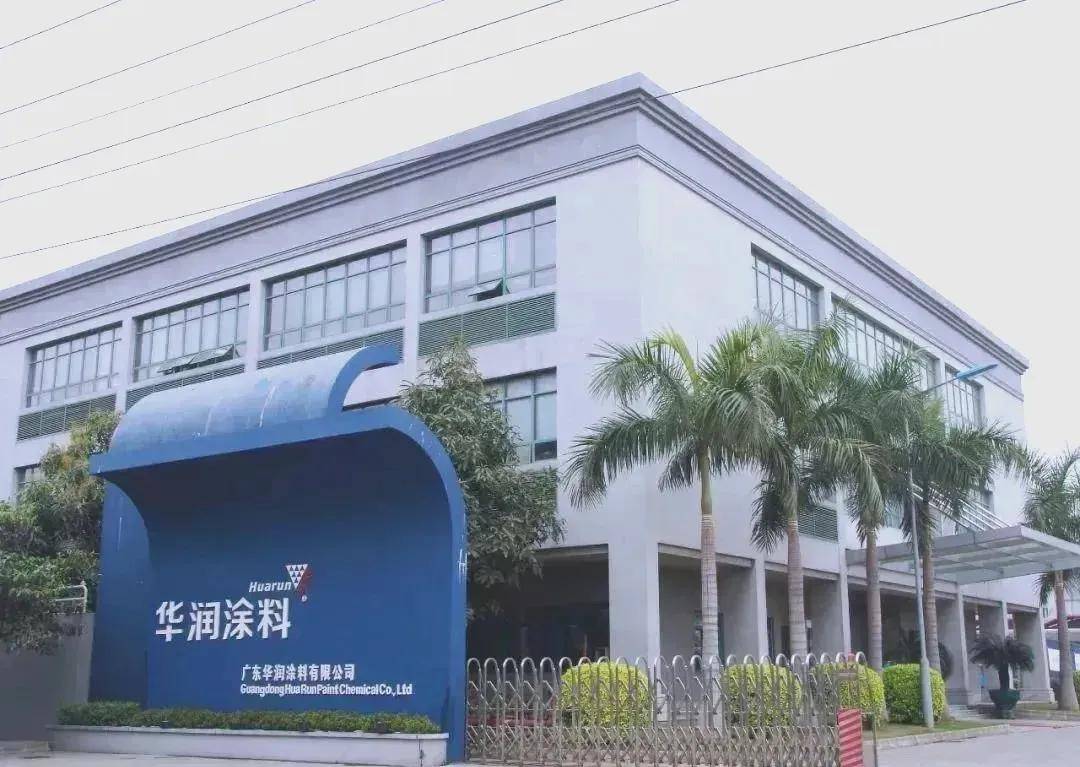
华润漆曾是中国涂料界的一个传奇,2001年前后,其销售额已突破10亿元,渠道基础深厚、消费者认可度高。
但被威士伯、宣伟接连收购后,华润漆经历了多次管理层动荡与战略摇摆,发展节奏被彻底打乱。
大量核心经销商流失,渠道优势逐步瓦解,品牌影响力在反复整合中持续弱化,最终未能成为宣伟对抗立邦、多乐士的“王牌”。
至剥离前,宣伟家装漆年销售额仅约7亿元,不及巅峰时期的一半。
不得不说,宣伟好不容易通过收购威士伯获得了在中国市场的崛起机会,却轻易转手,实在让人有些摸不着头脑。
从威士伯到宣伟,收购华润之后,总想着把华润边缘化,这本身在中国市场就是一个很大的败笔。
不能成为中国涂料市场的老大,让宣伟全球涂料老大的分量打了些折扣。毕竟很多时候,只要成为中国第一,就自然而然地成为全球第一,不是中国第一的全球第一,多少有些让人扼腕叹惜。
基因主导,民用赛道非核心战场
宣伟的全球基因本就偏向工业涂料和B2B业务,在中国市场更像“披着建涂外衣的工业巨头”,其工业木器漆业务占据绝对优势,因此并未将“华润家具漆”一同出售。
相比民用建涂市场需要投入巨额资金做品牌营销、渠道下沉,还要应对价格战和本土品牌冲击,工业涂料领域毛利率更稳健、竞争压力相对较小,更符合宣伟的全球战略定位。

如今,宣伟在中国已告别民用建涂市场,但这并不意味着退出中国市场。
宣伟中国工业漆业务稳居全国前三,在工业木器漆、工程机械涂料、卷材涂料等细分领域,仍是当之无愧的“隐形冠军”。
反观立邦、多乐士,如今仍在民用建涂市场深耕,同时积极向工业涂料领域延伸,试图补齐自身短板;而宣伟则选择“扬长避短”,聚焦工业赛道,实现战略回归。
说到底,宣伟在中国建涂市场“干不过”立邦、多乐士,本质上是战略选择的差异,也是对现实的一种妥协。
这里没有绝对的“失败”与“成功”,只有是否适配市场的选择。

点击右上角
分享给朋友吧







 长按图片保存/分享
0