 全新视野,深度解读



-
【涂视野】 涂视野丨1575户焕新,12万㎡蝶变!久诺携央企改造煤科总院
-
【涂工程】 涂工业丨船舶涂料,谁说国产品牌不如洋?
-
【仿石涂料】 石涂装丨老客带新,新客奔涌,天涂用好服务打造增长飞轮
-
【涂视野】 涂并购丨涂料大洗牌!立邦将以90亿收购阿克苏诺贝尔东南亚7国装饰涂料业务
-
【仿石涂料】 石涂装丨雅圆工业园封顶,厚仿石漆战略迈入产能新阶段
-
【仿石涂料】 石涂装丨上市一年好评率持续飙升,卓艺美荔岩石硬核在哪?
-
【仿石涂料】 石涂装丨久巴金瓷石VS冠晶石八大维度实测!陶瓷仿石漆凭什么实力出圈?
-
【仿石涂料】 石涂装|久巴金瓷石VS玉石:颜值与性能双测评,陶瓷体系能不能全面胜出?
-
【涂视野】 涂视野丨外墙涂装做减法,答案在宋式美学里?
-
【艺术涂料】 艺涂装丨从布达拉宫到一在美术馆:卡百利艺术漆的高定美学之路
-
【涂视野】 涂视野丨“北新雨燕”凭什么飞入万家?北新建材的安居密码
-
【仿石涂料】 石涂装丨出淤泥而不染,澜莲花三年跻身“中原仿石漆四小龙”
-
【涂人物】 涂人物丨菲玛周芙蓉:以“强产品”破局,让经销商手里有更多牌
-
【涂商道】 涂商道丨一单一单做口碑,乐长江如何在深圳将卡百利做成头部?
-
【涂视野】 涂视野丨再+1!久诺中标中建五局海南分公司集采
-
【涂视野】 涂视野丨百城落子,签约潮涌:嘉宝莉焕新家“创富”版图缘何席卷全国?
-
【仿石涂料】 石涂装丨以产品力孵化区域大商,欧普森做对了什么?
-
【仿石涂料】 石涂装丨1500㎡新居,陆川雅圆刘嘉俊为何执意用自家厚仿石漆?
-
【艺术涂料】 艺涂装丨威罗遇见世界设计之都大会,玛曼奴D演绎意式石灰基美学
-
【仿石涂料】 石涂装丨柃溪谷总冠名豫乡汇乡墅大会,共探乡墅品质新路径
相关新闻
涂上游丨从跟跑到领跑,中国建筑乳液夹缝求生的韧性与破局之道
发表时间: 2025-05-17 22:57:07
中国建筑乳液行业一直处于产业链'夹心层'的尴尬场景中。上游原材料垄断与下游需求萎缩形成的双重压力,让整个行业如同'汉堡中的肉饼'般承受着上下挤压。
这种特殊的产业生态,既考验着企业的生存智慧,也孕育着突破的机遇。
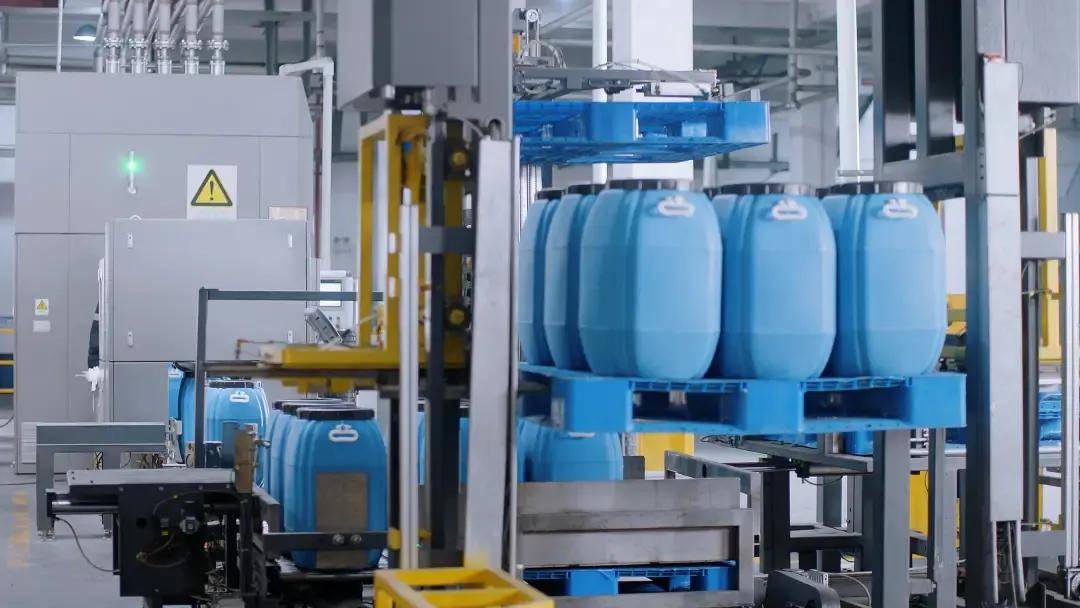
上游困局中,原材料供应商凭借资源垄断构筑起难以撼动的定价壁垒。
以钛白粉为例,这种关键原料的价格波动直接牵动着乳液企业的神经。
在议价能力严重不对等的情况下,乳液企业只能被动接受价格起伏,在成本重压下艰难维持运营。
一位从业二十年的企业负责人坦言:'每次原料涨价都像一次'大出血',但我们别无选择。'
转观下游市场,房地产行业进入'黑铁时代'带来的需求萎缩更为致命。
作为涂料产品中占比最大的主要原材料,乳液自然成为了涂料企业成本控制的首要目标。
在价格谈判中,乳液企业往往被迫让步,行业整体利润被压缩至'薄如蝉翼'的程度。
曾经被视为新蓝海的仿石涂料领域,也在恶性竞争中迅速'褪色'。
“只要价格便宜5%,客户就会转投竞争对手。”某企业销售总监的无奈道出了行业的残酷现状。
这种困境在行业唯一上市公司保立佳的财报中得到充分印证。
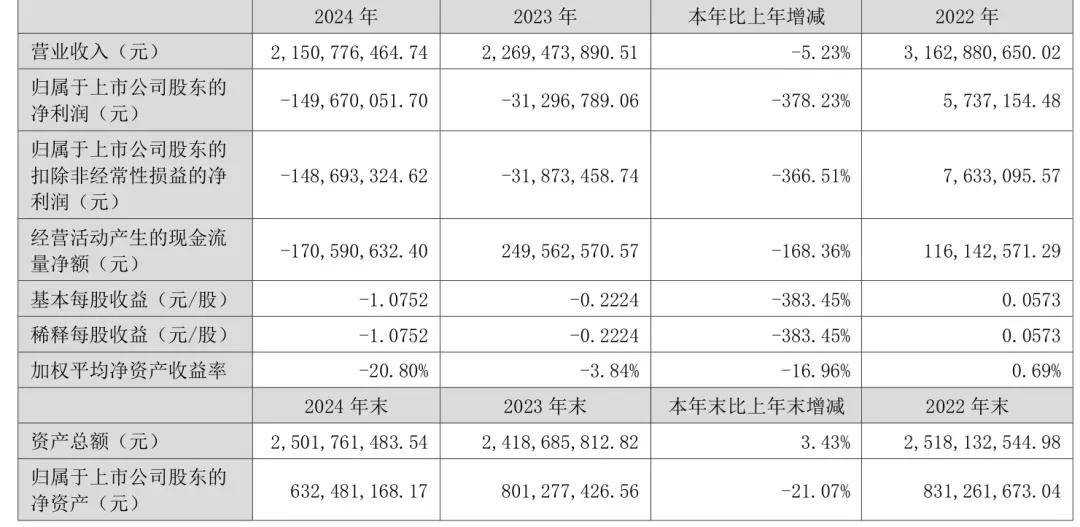
2024年,该公司营收同比下降5.23%至21.51亿元,净亏损却高达1.497亿元,同比扩大378.23%。
为应对危机,保立佳不得不关闭了烟台工厂和北京子公司。
保立佳的处境犹如一面镜子,映照出整个行业的生存状态。
保立佳的日子尚且如何难过,其他建筑乳液企业自然也不能独善其身。
然而,中国建筑乳液企业并未因此一蹶不振。
以巴德富、罗斯夫、恒和永盛为代表的民族企业,在逆境中展现出惊人的韧性,成功实现了从技术追随到自主创新的跨越。
NO.1
从外资垄断到自主生产
回望行业发展历程,中国乳液产业走过了一条充满艰辛的自主创新之路。
早在上世纪50年代中后期,我国就开启了乳液聚合的研究与小规模工业化生产;60年代,大规模生产装置相继建立;80年代,国内企业开始自主研发适合中国市场的产品。
然而,随着罗门哈斯、巴斯夫等国际巨头的涌入,到21世纪初,中国建筑乳液市场几乎被外资垄断。
转机出现在2006年,巴德富凭借普惠通用型产品实现全国销量第一,成功打破外资垄断。
此后,这家企业持续保持技术领先,2021年产能达130万吨,销售额突破百亿,品牌价值超325亿元,堪称民族涂料产业链的成功典范。
当前行业已形成'一超多强'的竞争格局:巴德富以百万吨级产能稳居第一梯队;罗斯夫、恒和永盛等以25~35万吨年产能构成第二阵营;江苏日出、李文甲等则专注细分领域。
特别值得一提的是,罗斯夫作为行业新锐,仅用6年就完成全国产能布局;恒和永盛通过技术创新,产品已远销30余国。
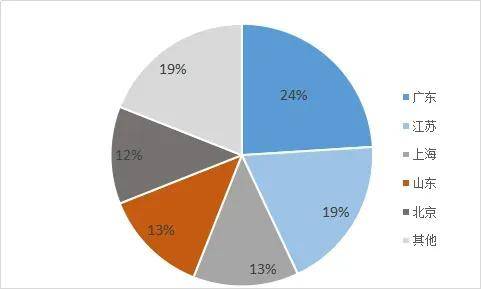
这些企业主要集中在广东省,进一步巩固了广东作为全国建筑乳液第一大省的地位,其产能约占全国总产能的24%,整体行业布局也更加向中国南方倾斜。
不过,就目前而言,中国建筑乳液行业已隐隐出现产能过剩的苗头,这与利润空间和下游需求的变化密切相关。
NO.2
竞争激烈,群雄争霸
目前,国内丙烯酸乳液厂家估计超过50家。其中,巴德富、罗斯夫、保立佳、恒和永盛、万华、日本昭和等占据了市场的半壁江山。
江苏日出、江苏李文甲、广东银洋、北京互益、河北新光、浙江新力、广东安德士、北京东联、北京亚科力等也是市场的“重要玩家”,年产量几十万吨左右,市场占有率在35%~40%;其余则是年产能在10万吨以下的小微型企业,市场占有率在10%~15%。
作为中国建筑乳液的先行者,巴德富市场影响力可见一斑,有言道:“在中国,每两栋建筑就有一栋是使用巴德富乳液制成的涂料。”
2020年,巴德富产量突破100万吨大关,跃居亚洲首位;2021年,产量更是高达130万吨,销售额也突破了百亿大关。
2024年,巴德富上榜“广东500强企业”,位居第225名,并以325.55亿元的品牌价值,连续五年蝉联“中国500最具价值品牌”。
可以预见,未来巴德富发展潜力巨大,或将持续保持行业龙头地位。
罗斯夫作为行业新星,自2018年5月成立以来,发展势头迅猛,短短6年时间,销售区域便已覆盖全国,市场占有率节节攀升。
目前,罗斯夫在山东、四川、广东、安徽布局了四大生产基地,年产能达到35万吨,基本能够满足全国客户的交付需求。
去年,罗斯夫扩充到了上百名的营销团队,其主导的“新质赋能”活动席卷全国,还亮相越南涂料展,展现进一步拓展市场的雄心。
恒和永盛成立于1992年,旗下拥有广东恒和永盛集团有限公司、广州恒和新材料有限公司、广州埃曼化工有限公司、安徽恒和新材料有限公司、四川恒和永盛科技有限公司等多家子公司。
公司积极参与多项国家及行业标准的起草工作,并获得多项国家专利,荣获“国家高新技术企业”“专精特新企业”“创新型企业”等众多荣誉,年产能达35万吨,业务覆盖全国各省、自治区、直辖市,部分产品还出口到亚洲、非洲、大洋洲以及南美洲的30多个国家及地区。
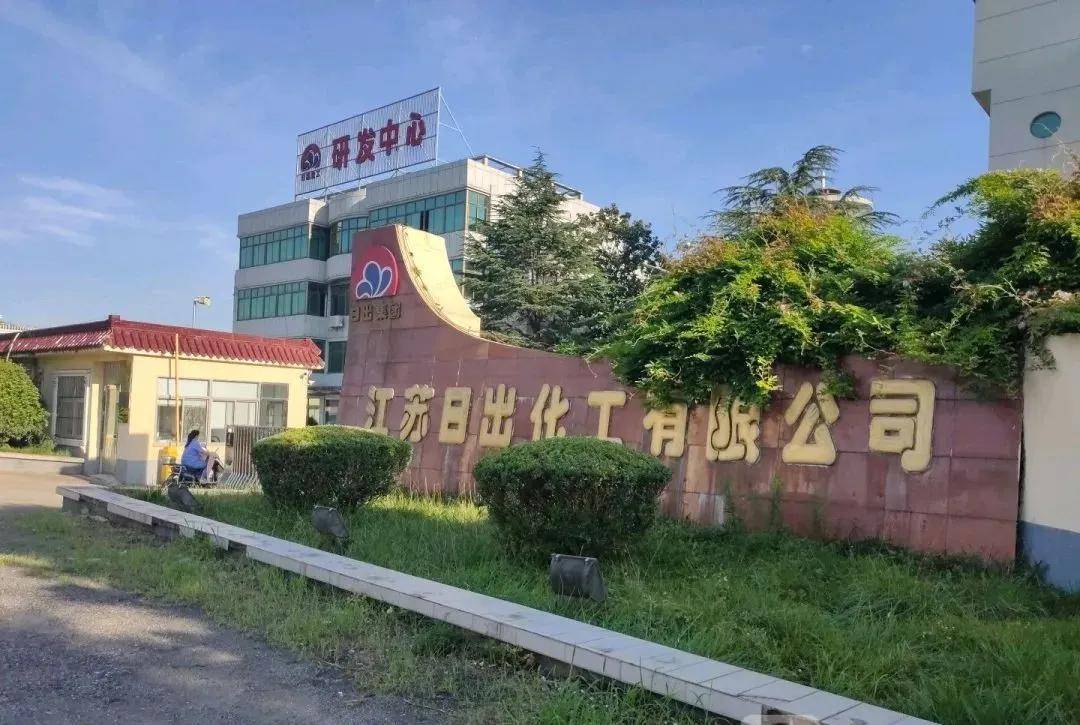
江苏日出化工成立于1989年,员工500多名,综合年生产能力达30万吨,是国内知名的水性乳液制造商之一,在江苏、上海、广东、四川、河北拥有生产基地和销售公司,旗下核心成员包括泰州市东方特种化工有限公司、上海日出化工有限公司、广东日出化工有限公司、河北日出化工有限公司、四川日出化工有限公司、泰州市东方化工研究所。
江苏李文甲是我国丙烯酸乳液建筑涂料的先行者,是一家年产能力10万吨、资产数亿元的综合性化工企业。
公司以科技创新为支撑,与国际国内顶尖级的科研院所和高等院校建立了长期稳定的合作关系,每年都有新品问世,几乎集聚了本行业最新、最优、最核心的产品,科技创新成为李文甲化工持续发展的强大动力和不竭源泉。
目前,中国建筑乳液市场虽然竞争激烈,但是他们不停卷产品、卷服务,呈现出“欣欣向荣”的景象,为涂料企业助益不少。
中国建筑乳液行业的困境与突破,恰是中国制造业转型升级的生动写照。
从被动接受到主动创新,从价格竞争到价值创造,这条突围之路虽然艰难,却彰显了中国制造的韧性与智慧。
展望未来,在构建新发展格局的历史机遇下,中国建筑乳液行业必将孕育出更具竞争力的世界级企业。

点击右上角
分享给朋友吧







 长按图片保存/分享
0