 全新视野,深度解读



-
【仿石涂料】 石涂装|久巴金瓷石VS钛晶石:33项硬核PK,外墙仿石漆谁才是实力派?
-
【仿石涂料】 石涂装|水包砂VS久巴金瓷石:传统仿石遇上陶瓷黑科技
-
【涂视野】 涂视野丨1575户焕新,12万㎡蝶变!久诺携央企改造煤科总院
-
【涂工程】 涂工业丨船舶涂料,谁说国产品牌不如洋?
-
【仿石涂料】 石涂装丨老客带新,新客奔涌,天涂用好服务打造增长飞轮
-
【涂视野】 涂并购丨涂料大洗牌!立邦将以90亿收购阿克苏诺贝尔东南亚7国装饰涂料业务
-
【仿石涂料】 石涂装丨雅圆工业园封顶,厚仿石漆战略迈入产能新阶段
-
【仿石涂料】 石涂装丨上市一年好评率持续飙升,卓艺美荔岩石硬核在哪?
-
【仿石涂料】 石涂装丨久巴金瓷石VS冠晶石八大维度实测!陶瓷仿石漆凭什么实力出圈?
-
【仿石涂料】 石涂装|久巴金瓷石VS玉石:颜值与性能双测评,陶瓷体系能不能全面胜出?
-
【涂视野】 涂视野丨外墙涂装做减法,答案在宋式美学里?
-
【艺术涂料】 艺涂装丨从布达拉宫到一在美术馆:卡百利艺术漆的高定美学之路
-
【涂视野】 涂视野丨“北新雨燕”凭什么飞入万家?北新建材的安居密码
-
【仿石涂料】 石涂装丨出淤泥而不染,澜莲花三年跻身“中原仿石漆四小龙”
-
【涂人物】 涂人物丨菲玛周芙蓉:以“强产品”破局,让经销商手里有更多牌
-
【涂商道】 涂商道丨一单一单做口碑,乐长江如何在深圳将卡百利做成头部?
-
【涂视野】 涂视野丨再+1!久诺中标中建五局海南分公司集采
-
【涂视野】 涂视野丨百城落子,签约潮涌:嘉宝莉焕新家“创富”版图缘何席卷全国?
-
【仿石涂料】 石涂装丨以产品力孵化区域大商,欧普森做对了什么?
-
【仿石涂料】 石涂装丨1500㎡新居,陆川雅圆刘嘉俊为何执意用自家厚仿石漆?
相关新闻
透视涂丨中国涂料产业“三国演义”,谁能笑到最后?
发表时间: 2026-09-10 18:18:13
2025年的中国涂料行业,交出了一份让人琢磨的成绩单。
总产量3460.2万吨,同比下降7.1%,剔除疫情特殊年份,是近八年来产量降幅最大的一年;主营业务收入3881.5亿元,下滑3.9%。但利润总额却逆势增长了11.5%,达到292.5亿元。
“量减利增”这四个字背后,是一场深刻的结构性变化。行业正在从拼规模转向拼质量,从低端的价格战转向高附加值、环保型产品的较量。
而在这场变化中,一个延续了几十年的行业格局依然清晰:中国涂料市场从来就不是一个“大一统”的战场,而是三大流派各占山头、风格迥异的“三国演义”。
市场派
渠道为王,品牌驱动
地域大本营在广东顺德,辐射全国民用涂料市场,主打建筑涂料、家具漆、仿石漆、艺术漆。
市场派的核心能力是营销和渠道。客户是千家万户,施工者分散,施工环境五花八门,这种非标准化市场决定了其核心竞争力在于品牌响不响、渠道密不密。
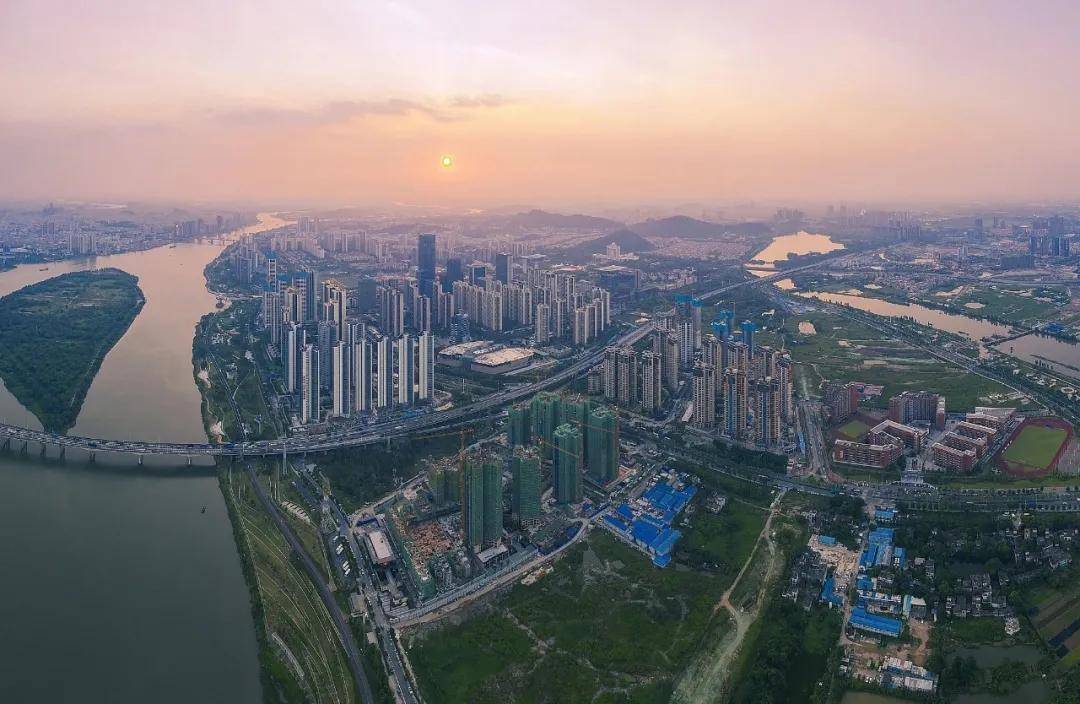
顺德“中国涂料之乡”走出了美涂士、巴德士、华润涂料等奠基者。福建莆田的三棵树同样是杰出代表,2025年营收125.27亿元,连续七年蝉联中国最大民族涂料企业,家装墙面漆毛利率高达50.79%。江门嘉宝莉、深圳展辰也属此列。
近年来,市场派在仿石漆和艺术漆领域表现突出。仿石漆凭借逼真的石材效果和较低成本,迅速抢占农村自建房和别墅市场;艺术漆则迎合年轻消费者对个性化墙面装饰的需求。家具漆也在水性化转型中加速升级,环保性能不断提升。
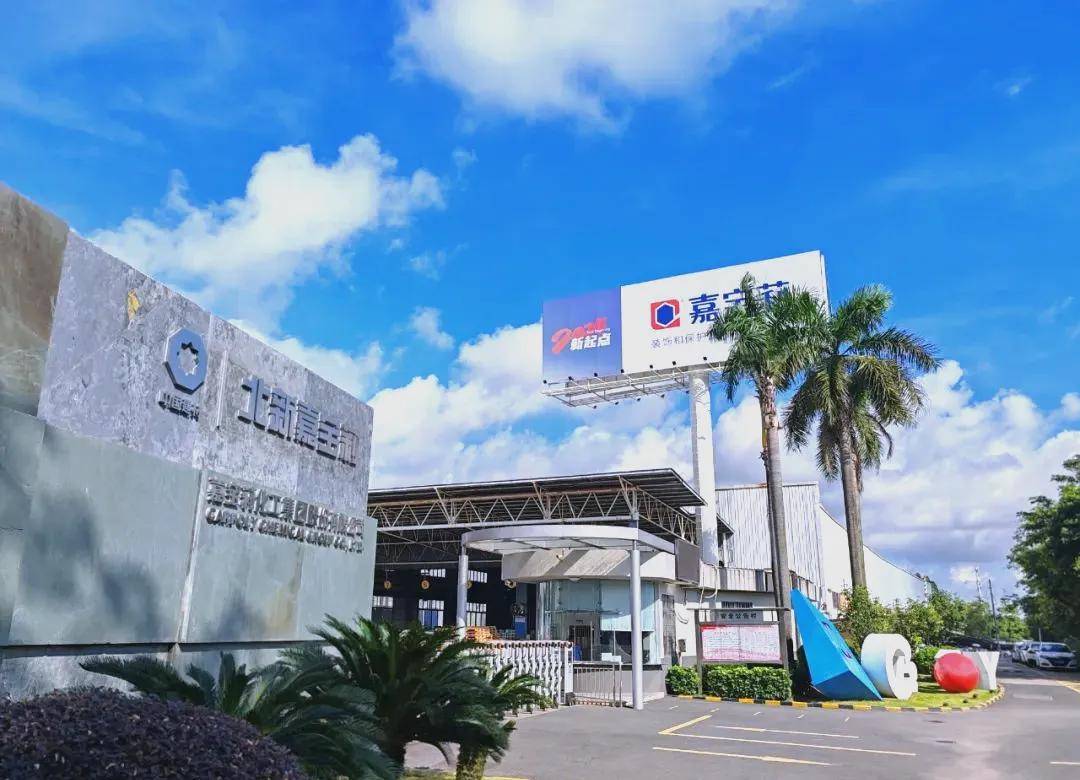
但短板同样明显:产品同质化严重,技术研发能力先天不足。房地产下行压缩建筑涂料空间后,光靠渠道和广告已难以为继。
技术派
产品立身,隐形冠军
以江苏常州为核心,汇聚各地老牌工业涂料国企,主打工业涂料、防腐涂料、汽车涂料、船舶涂料、军工涂料。
技术派的核心能力是技术研发和品质管控。客户是企业,采购决策看产品性能和技术服务,因此重质量、重研发、重工艺,工程师文化浓厚。
这个流派根系很深。一部分脱胎于计划经济时代的国营涂料厂或研究所:湖南湘江涂料、江苏长江涂料、湖北双虎涂料、甘肃西北永新、天津灯塔、北京红狮、重庆三峡——在汽车漆、防腐涂料、船舶涂料等高端领域积淀深厚。
另一部分集中在江苏常州,有中海油常州涂料院、晨光涂料、光辉化工等骨干企业。
湘江涂料以超40亿元销售收入稳居全国前十,是中国第一大汽车涂料本土品牌,业务涵盖18大类。晨光涂料研发出可反复擦写35万次的水性纳米陶瓷涂料,广泛应用于高铁、无人机、航空航天等领域,是“专精特新”的样板。
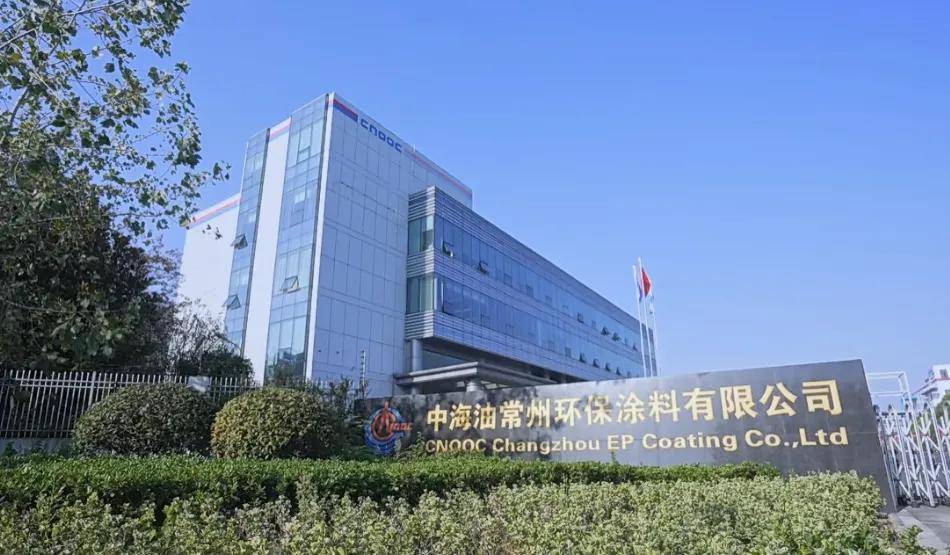
技术派的短板是市场运作能力弱、品牌知名度不够,“养在深闺人未识”,只能在局部区域和细分市场分一杯羹。
全能派
技术+资本,降维打击
大本营在上海及沿海中心城市,是跨国巨头中国区总部聚集地,全品类覆盖,重点把控高端工业漆、汽车涂料、航空涂料。
立邦、PPG、阿克苏诺贝尔、佐敦、宣伟、巴斯夫、艾仕得、海虹老人......这些跨国巨头技术全面、管理稳健,既有全球化技术储备和资本优势,又通过本土化并购补齐营销渠道短板。
“技术+渠道”两条腿走路,做到了“文武双全”。
立邦以223亿元销售收入连续28年蝉联中国涂料销量冠军,2025年受房地产疲软拖累,营收同比下降13.7%,首次出现负增长,但领先优势依然巨大。
在百强榜中,全能派企业数量不到两成,却贡献了近半数营收。它们主动放弃低端价格战,死守高端工业漆和特种涂料的高利润阵地。
新的变量
三大细分赛道正在重塑版图
尽管市场派面临房地产下行的压力,但其多年积累的渠道优势并未失效,反而在几个新兴的“毛细血管”赛道找到了新的爆发点。
近些年,市场正冒出新的增长点,主要集中在仿石漆、艺术漆、家具漆和工业漆等细分赛道上。而这些赛道,恰恰是市场派渠道能力的最佳试验场。
仿石漆是近十年增长最快的品类。2025年中国仿石涂料市场营收规模约240亿元,同比增长20%,零售板块占140亿元,过去十年年均增长率达14%以上。
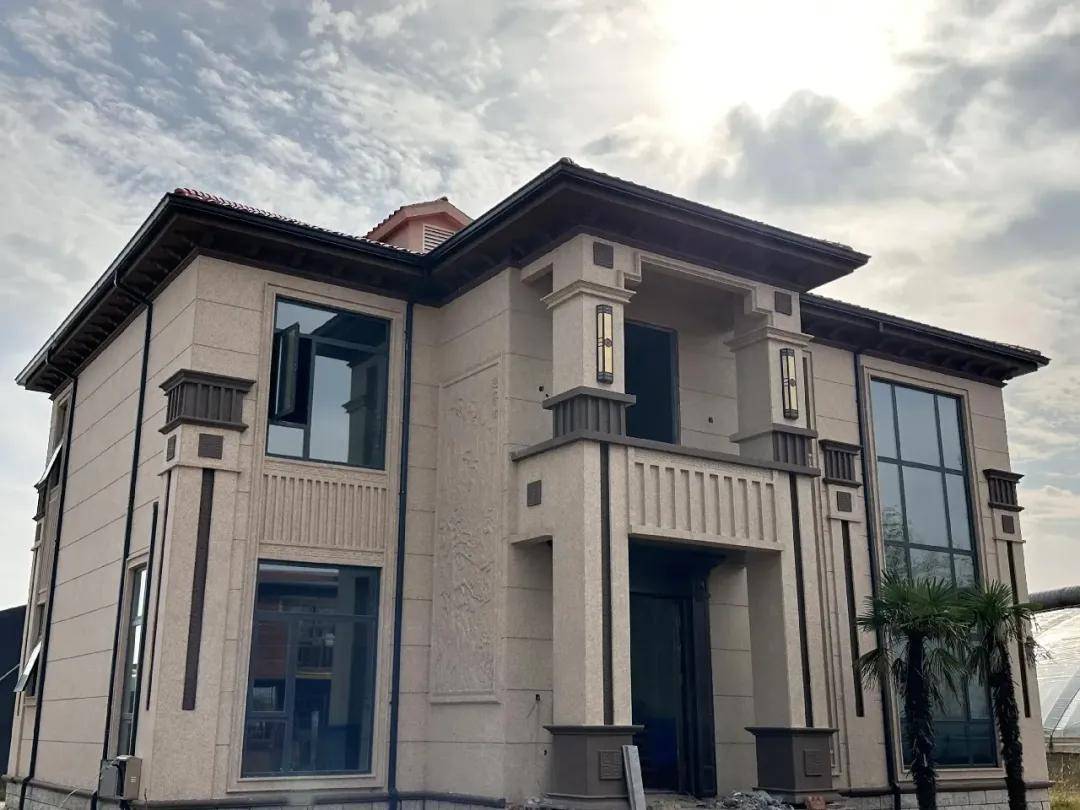
三棵树、立邦、统艺、保俪莱、嘉宝莉等品牌形成了清晰梯队,民族品牌占据绝对主导——这背后正是市场派渠道下沉能力的集中释放。
艺术漆是消费升级的风向标。2025年艺术涂料增速保持在10%左右,嘉宝莉、菲玛、三棵树并列第一,立邦、卡百利位列第二。
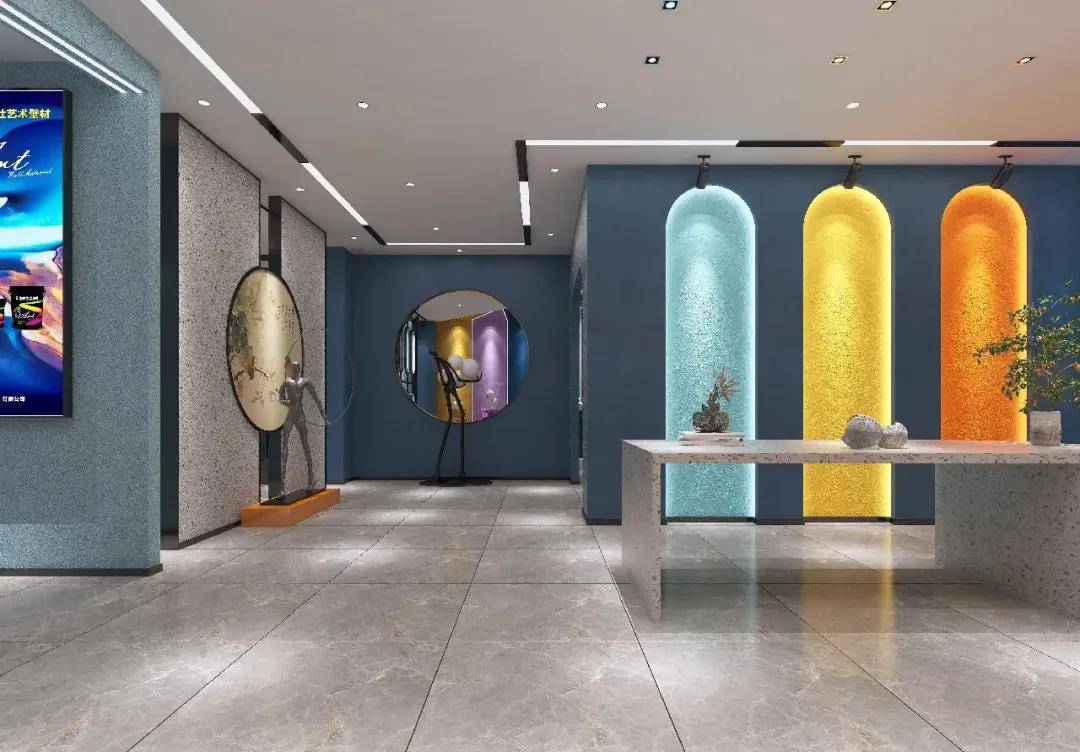
综合型涂料企业在艺术涂料板块的商业化规模优势愈发突出,马太效应持续加速。
家具漆是寒冬中的结构性机会虽然占主营业务收入不足4%,行业深陷周期性寒冬,但头部企业的虹吸效应正在加速。
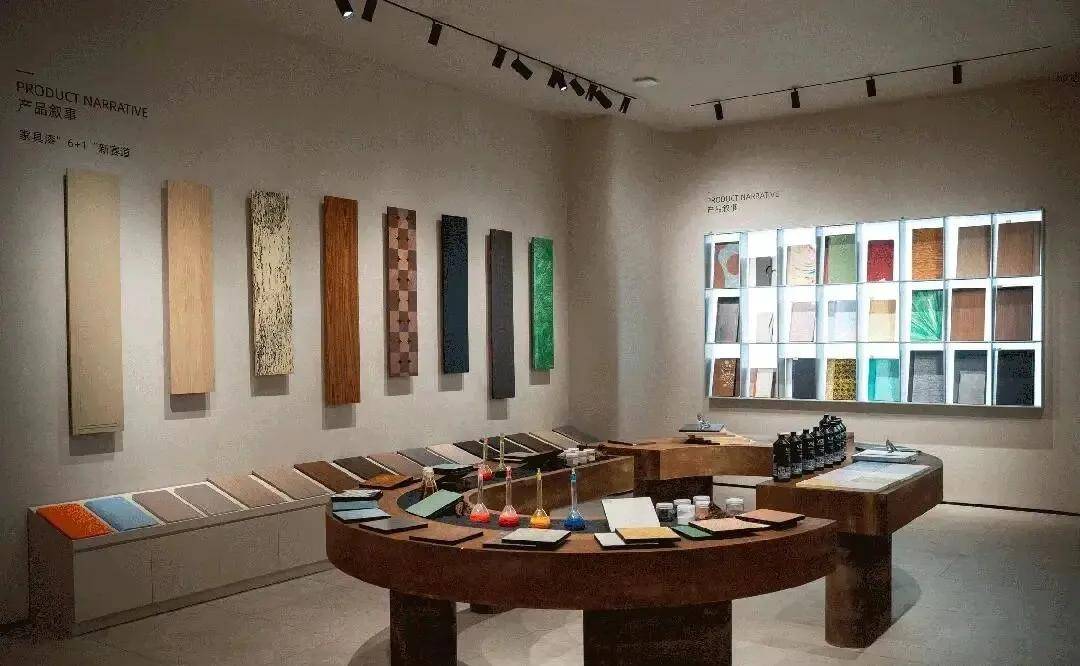
展辰在家具涂料整体市占率排名第一,宣伟第二;在UV家具涂料和水性家具涂料等细分领域,湖南恒兴、奇点势能等玩家领跑。
谁率先完成水性化和UV化转型,谁就能在行业寒冬中撕开增长的突破口。
即便在“量减”的大环境下,结构性机会依然存在,而抓住这些机会的,恰恰是三大流派中嗅觉最灵敏、转型最果断的玩家。
格局成因
需求、供给与时代的“三重分裂”
三大流派为何能长期并存?答案藏在三个层面的“分裂”里。
需求端的分裂决定了分工。民用涂料面对C端,决策短、感性多、品牌溢价空间大,适合市场派;工业涂料面对B端,决策长、理性多、技术指标是硬门槛,适合技术派。
供给端的路径依赖加固了格局。市场派出生在珠三角,“敢为天下先”的文化让它们天生会抓机会;技术派从计划经济工业体系走出来,“工程师文化”深入骨髓;全能派带着全球技术和资本优势,通过并购实现本土化。

时代红利催生了各自的土壤。改革开放初期的“短缺经济”催生了市场派,工业化中期的“质量经济”守住了技术派,全球化时代的“资本经济”扩张了全能派。
基因重组
从“各占山头”到“融合共生”
据中国涂料工业协会统计,2025年近4000亿元市场里,行业集中度极低,上万家企业同池竞争。中国涂料产销量连续17年全球第一,但企业平均规模远不及立邦一家。

在航空涂料领域,PPG、阿克苏诺贝尔、宣伟三家外资垄断率高达95.61%。'大而不强'的问题依然突出。
今天的市场要的是全面综合能力,技术、研发、服务、市场营销、资金实力、资本运营,哪块短板都不行。
于是,三大流派开始了一场“基因重组”的竞赛。
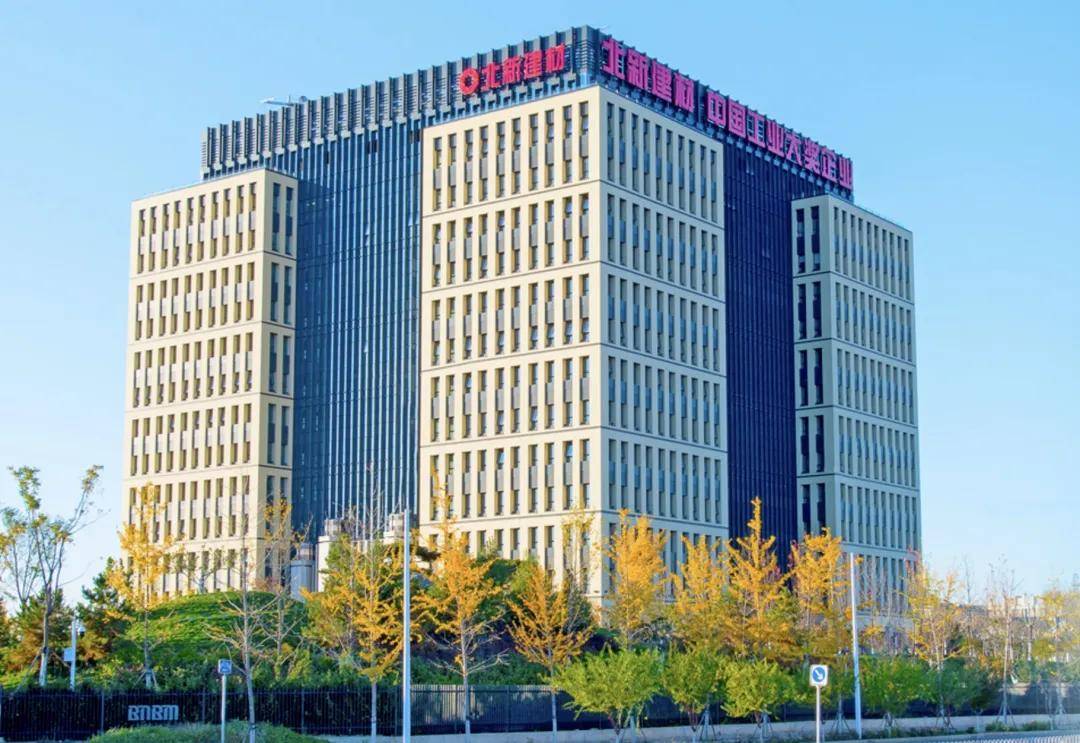
市场派在“补技术的课”。北新建材拿下嘉宝莉78.34%股权、控股灯塔涂料后,又于2025年2月完成对大桥油漆51.42%股权的收购并表。央企入局,倒逼市场派必须在工业涂料领域补齐拼图,完成“从营销思维切换到产品思维”的转变。
技术派在“唤醒市场意识”。湘江涂料、晨光涂料等开始尝试品牌化和市场化。在B端市场,“酒香也怕巷子深”,技术领先不等于市场领先,建立现代化营销体系是必须翻过的一道坎。
全能派则在“扎根本土”。立邦首次负增长,民族品牌崛起,消费偏好和政策环境变化,考验着它们的本土化功力。
三股力量都在朝同一个方向挪动:补齐短板,偷学长处。
市场派的“渠道基因”、技术派的“产品基因”、全能派的“体系基因”,在各自土壤里都曾开花结果。但行业进入“量减利增”的新周期,“双碳”倒逼绿色转型,国产替代成为国家战略——单一优势已经不够用了。
未来的赢家,不会是某一派系的继承者,而是能在三大基因之间实现“重组”的创新者:需要市场派的市场嗅觉,技术派的技术定力,全能派的全球眼光和资本运作能力。
中国涂料产业的“三国演义”,正从“各占山头”走向“融合共生”。而这,正是从“涂料大国”迈向“涂料强国”的必经之路。

点击右上角
分享给朋友吧







 长按图片保存/分享
0